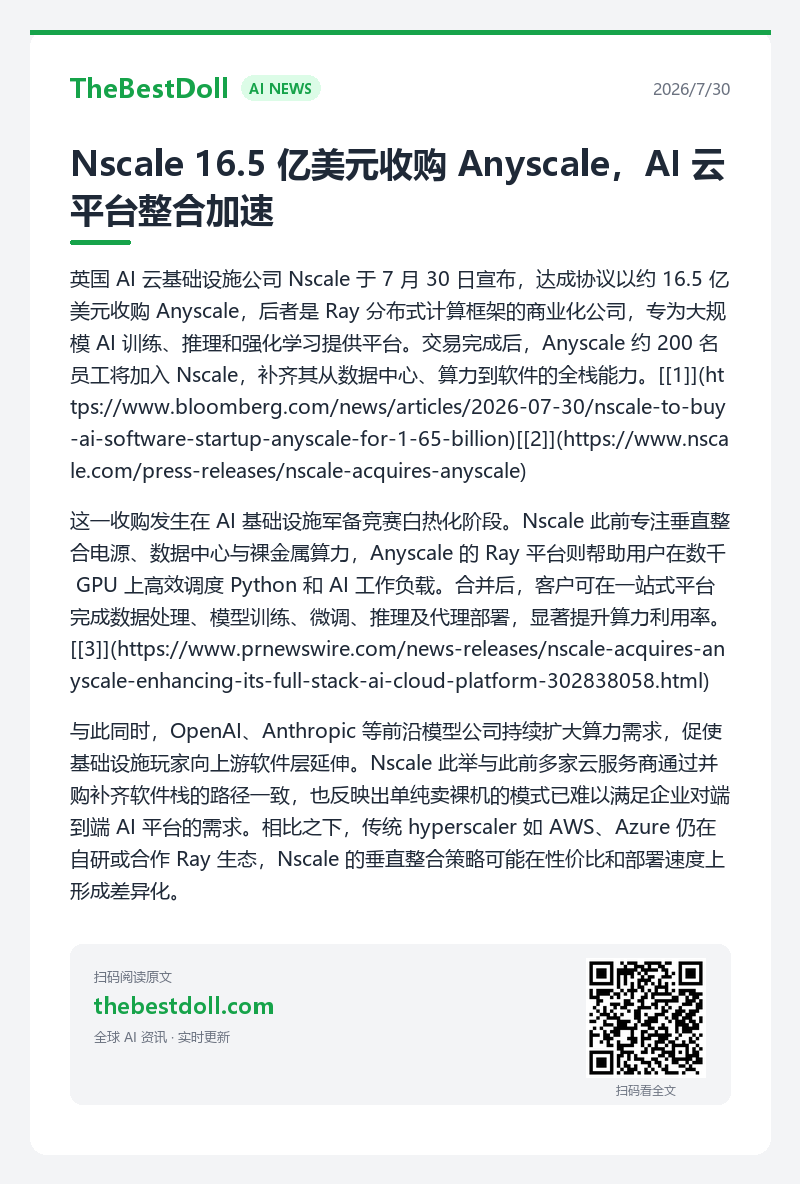
英国 AI 云基础设施公司 Nscale 于 7 月 30 日宣布,达成协议以约 16.5 亿美元收购 Anyscale,后者是 Ray 分布式计算框架的商业化公司,专为大规模 AI 训练、推理和强化学习提供平台。交易完成后,Anyscale 约 200 名员工将加入 Nscale,补齐其从数据中心、算力到软件的全栈能力。[[1]](https://www.bloomberg.com/news/articles/2026-07-30/nscale-to-buy-ai-software-startup-anyscale-for-1-65-billion)[[2]](https://www.nscale.com/press-releases/nscale-acquires-anyscale)
这一收购发生在 AI 基础设施军备竞赛白热化阶段。Nscale 此前专注垂直整合电源、数据中心与裸金属算力,Anyscale 的 Ray 平台则帮助用户在数千 GPU 上高效调度 Python 和 AI 工作负载。合并后,客户可在一站式平台完成数据处理、模型训练、微调、推理及代理部署,显著提升算力利用率。[[3]](https://www.prnewswire.com/news-releases/nscale-acquires-anyscale-enhancing-its-full-stack-ai-cloud-platform-302838058.html)
与此同时,OpenAI、Anthropic 等前沿模型公司持续扩大算力需求,促使基础设施玩家向上游软件层延伸。Nscale 此举与此前多家云服务商通过并购补齐软件栈的路径一致,也反映出单纯卖裸机的模式已难以满足企业对端到端 AI 平台的需求。相比之下,传统 hyperscaler 如 AWS、Azure 仍在自研或合作 Ray 生态,Nscale 的垂直整合策略可能在性价比和部署速度上形成差异化。
此次交易估值与规模在近期 AI 并购中处于中游,但其时机正值欧盟 AI 法案简化实施、美国资本继续流入基建的关键窗口。后续值得跟踪的是交易完成时间、客户迁移情况,以及是否引发更多基础设施软件整合潮。Nscale 能否借此在欧洲与北美市场抢占更多份额,将直接考验其全栈战略的执行力。
这一动作发生在全球 AI 算力需求持续高企的背景下。NVIDIA 等巨头主导的高端 GPU 供应链正面临地缘风险,台积电亚利桑那扩产、SK 海力士与英伟达的超大规模合作,都指向硬件产能的分散化。Marvell 选择印度,既看中当地工程人才储备,也契合美国推动“友岸外包”的政策导向——印度半导体生态已从软件服务转向设计与制造环节。
与此同时,中国厂商在成本控制和开源模型上持续施压,而美国公司更倾向于通过资本和人才布局巩固技术壁垒。Marvell 的扩张与 AMD、英特尔近期在亚洲的类似动作形成呼应,显示 AI 基建投资已从模型竞赛转向底层供应链的军备赛。印度若能承接更多中低端 AI 芯片设计订单,将可能改变当前“美国设计、中国/台湾制造”的格局。
未来六到十二个月,值得观察的是这一投资能否真正转化为可量化的 AI 芯片出货,以及是否会引发更多美系半导体公司在印度的跟进。供应链多元化究竟能缓解还是加剧全球 AI 算力紧张,仍是悬念。
2026年7月28日,美国中央司令部(CENTCOM)宣布与阿联酋达成协议,成立首个双边军事人工智能任务组“Task Force Talon Synapse”。该小组将于未来数周在阿布扎比正式启动,由约20名美阿AI、数据与网络安全专家组成,重点推进情报支持、关键基础设施保护及区域安全环境监测等AI应用落地。[[1]](https://www.centcom.mil/MEDIA/PUBLIC-RELEASES/Article/4557279/centcom-to-launch-1st-bilateral-ai-task-force-with-uae/)