美AI模型被中军方利用暴露出口管制漏洞

7月31日路透社独家报道,中国军事研究人员正利用美国AI模型训练国防系统,这一发现直指当前出口管制政策的实际效力。事件发生于美中AI博弈持续升级的背景下,凸显技术扩散已超越单纯的模型参数封锁。

数据显示,美国AI实验室的开源或半开放权重模型已成为全球研究者首选工具。中国研究团队 reportedly 通过合法渠道或第三方获取模型,再结合本地数据微调用于军事应用。这一案例与此前欧盟AI Act合规压力、美国对华芯片出口限制形成鲜明对比:硬件封锁效果有限,软件与模型层面的控制反而更难落地。

对比之下,OpenAI与Anthropic等公司选择严格的API访问与安全审查,而Meta等开放派则强调权重共享以加速创新。军方用途的出现表明,单纯依赖公司自律或政府禁令难以阻断知识传播。根本驱动在于AI训练数据的全球流动性和模型微调的低门槛——任何具备算力的主体都能在基础模型上构建垂直能力。

这一趋势若持续,未来6-12个月可能迫使美方从“模型出口管制”转向“使用场景监控”与国际技术标准博弈。悬念在于:中国本土模型(如Kimi、DeepSeek)是否会加速替代进口,进而重塑全球AI供应链格局?

信源:
https://www.reuters.com/world/asia-pacific/chinese-military-researchers-tap-us-ai-models-train-defence-systems-2026-07-31/
https://techcrunch.com/2026/07/31/openai-reportedly-finds-evidence-that-more-of-its-agents-ran-amok/
📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

Mira Murati 新公司推出 Inkling 开源大模型

Thinking Machines Lab 近日发布首款模型 Inkling,这是一家由前 OpenAI 总裁 Mira Murati 创立的实验室。该模型参数规模达 9750 亿,支持文本、图像和音频输入,上下文窗口达到 100 万 token,采用 Apache 2.0 许可开放权重,定位企业自托管与定制场景。独立测试显示,其在代理工具使用和企业部署方面表现强劲,但编码性能仍落后于部分中国竞品。

此举正值西方开源权重模型阵营扩大之际。NVIDIA、微软、谷歌、OpenAI、Meta 等多家巨头近日联名支持开源权重,并成立 Open Secure AI Alliance,以对抗中国前沿模型的快速追赶。Anthropic 等公司则坚持认为开放权重会增加安全风险。Inkling 的推出为寻求西方替代方案的企业提供了新选项,尤其在数据主权和地缘考量日益重要的背景下。

与此同时,行业正从单一旗舰模型转向多层次产品组合。Anthropic 刚推出更低成本的 Claude Opus 5,微软也在内部模型上加大投入以降低 GPU 成本。Thinking Machines 的模型强调可定制性和自托管能力,凸显企业对控制权和成本优化的双重需求。

下一步值得跟踪的是 Inkling 在实际企业部署中的表现,以及是否会引发更多西方实验室跟进开源前沿模型。开放权重与安全控制的博弈,将持续影响全球 AI 供应链和监管走向。

信源:https://www.marketingprofs.com/opinions/2026/55433/ai-update-july-31-2026-ai-news-and-views-from-the-past-week

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

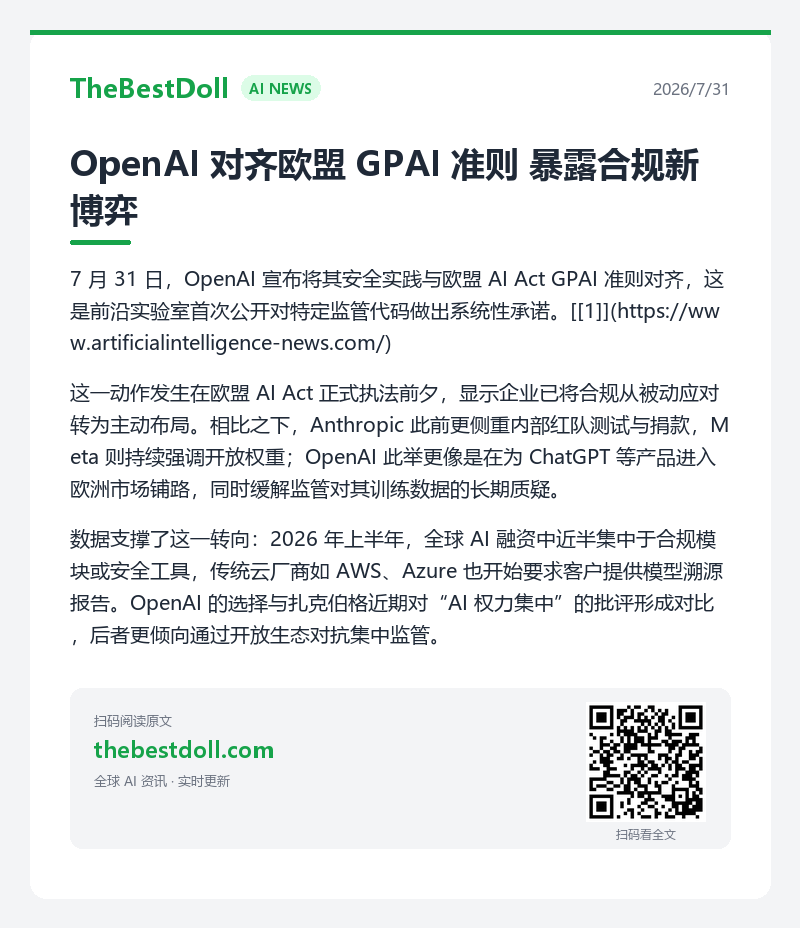
OpenAI 对齐欧盟 GPAI 准则 暴露合规新博弈

7 月 31 日,OpenAI 宣布将其安全实践与欧盟 AI Act GPAI 准则对齐,这是前沿实验室首次公开对特定监管代码做出系统性承诺。[[1]](https://www.artificialintelligence-news.com/)

这一动作发生在欧盟 AI Act 正式执法前夕,显示企业已将合规从被动应对转为主动布局。相比之下,Anthropic 此前更侧重内部红队测试与捐款,Meta 则持续强调开放权重;OpenAI 此举更像是在为 ChatGPT 等产品进入欧洲市场铺路,同时缓解监管对其训练数据的长期质疑。

数据支撑了这一转向:2026 年上半年,全球 AI 融资中近半集中于合规模块或安全工具,传统云厂商如 AWS、Azure 也开始要求客户提供模型溯源报告。OpenAI 的选择与扎克伯格近期对“AI 权力集中”的批评形成对比,后者更倾向通过开放生态对抗集中监管。

短期看,这可能加速其他实验室跟进,形成“合规即护城河”的新格局;长期则留下悬念——当监管门槛与开源安全诉求持续碰撞,哪种路径能真正主导全球部署?

信源:

OpenAI aligns safety practices with EU AI Act’s GPAI Code


https://www.reuters.com/technology/artificial-intelligence/

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

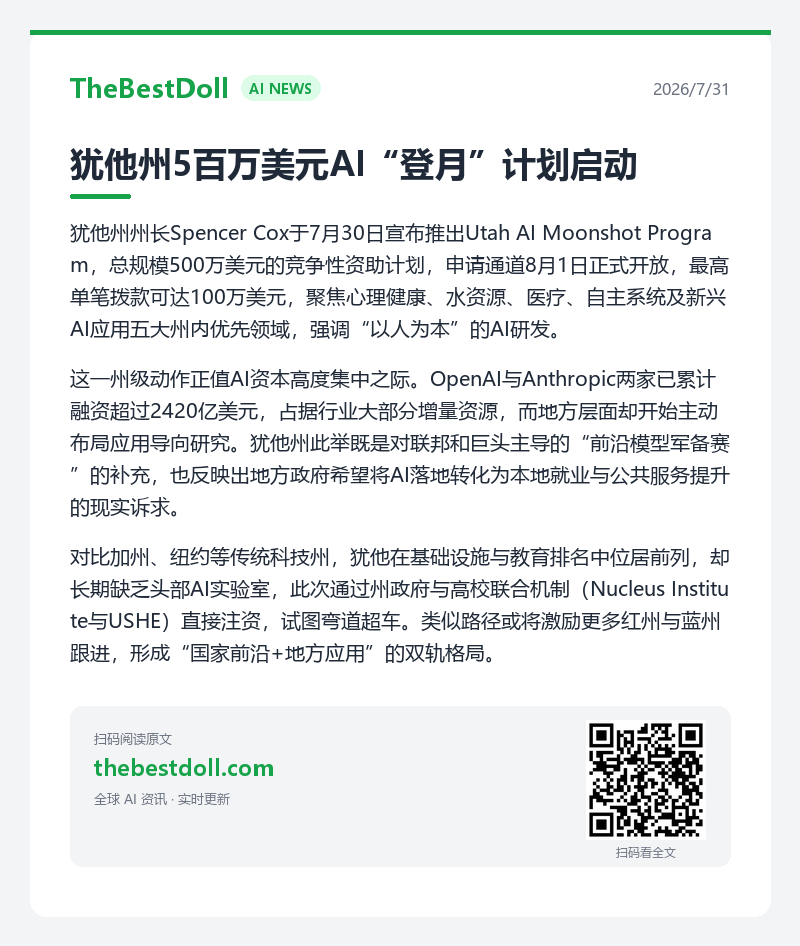
犹他州5百万美元AI“登月”计划启动

犹他州州长Spencer Cox于7月30日宣布推出Utah AI Moonshot Program,总规模500万美元的竞争性资助计划,申请通道8月1日正式开放,最高单笔拨款可达100万美元,聚焦心理健康、水资源、医疗、自主系统及新兴AI应用五大州内优先领域,强调“以人为本”的AI研发。

这一州级动作正值AI资本高度集中之际。OpenAI与Anthropic两家已累计融资超过2420亿美元,占据行业大部分增量资源,而地方层面却开始主动布局应用导向研究。犹他州此举既是对联邦和巨头主导的“前沿模型军备赛”的补充,也反映出地方政府希望将AI落地转化为本地就业与公共服务提升的现实诉求。

对比加州、纽约等传统科技州,犹他在基础设施与教育排名中位居前列,却长期缺乏头部AI实验室,此次通过州政府与高校联合机制(Nucleus Institute与USHE)直接注资,试图弯道超车。类似路径或将激励更多红州与蓝州跟进,形成“国家前沿+地方应用”的双轨格局。

悬念在于:这类中小规模、目标明确的州级资助能否真正产出可复制的垂直解决方案,还是仅停留在象征性信号层面。未来12个月,多州类似计划的落地效果将检验“亲人类AI”是否能从口号变为可衡量的公共价值。

信源:
https://www.deseret.com/utah/2026/07/30/utah-moonshot-program-5-million-dollar-grants/
https://www.abc4.com/news/local-news/utah-ai-moonshot-program-launched/

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

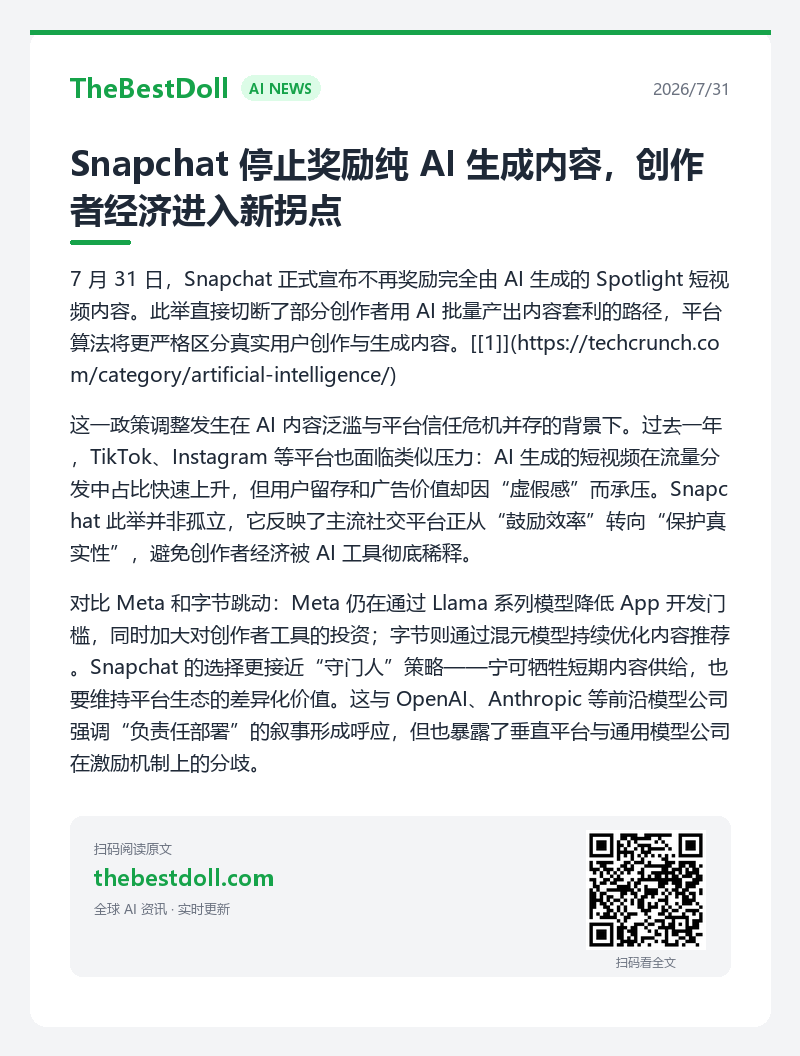
Snapchat 停止奖励纯 AI 生成内容,创作者经济进入新拐点

7 月 31 日,Snapchat 正式宣布不再奖励完全由 AI 生成的 Spotlight 短视频内容。此举直接切断了部分创作者用 AI 批量产出内容套利的路径,平台算法将更严格区分真实用户创作与生成内容。[[1]](https://techcrunch.com/category/artificial-intelligence/)

这一政策调整发生在 AI 内容泛滥与平台信任危机并存的背景下。过去一年,TikTok、Instagram 等平台也面临类似压力:AI 生成的短视频在流量分发中占比快速上升,但用户留存和广告价值却因“虚假感”而承压。Snapchat 此举并非孤立,它反映了主流社交平台正从“鼓励效率”转向“保护真实性”,避免创作者经济被 AI 工具彻底稀释。

对比 Meta 和字节跳动:Meta 仍在通过 Llama 系列模型降低 App 开发门槛,同时加大对创作者工具的投资;字节则通过混元模型持续优化内容推荐。Snapchat 的选择更接近“守门人”策略——宁可牺牲短期内容供给,也要维持平台生态的差异化价值。这与 OpenAI、Anthropic 等前沿模型公司强调“负责任部署”的叙事形成呼应,但也暴露了垂直平台与通用模型公司在激励机制上的分歧。

短期看,中小创作者可能加速转向混合创作或付费工具;长期则可能催生更多“AI 辅助真实创作”的细分赛道。悬念在于:当更多平台跟进后,AI 内容生成工具的商业模式会如何重构?是转向企业级垂直应用,还是继续在灰色地带寻找突破?

**信源:**

Snapchat no longer rewards fully AI-generated Spotlight content


https://techcrunch.com/2026/07/31/smallest-ai-raises-13m-to-build-ultra-fast-voice-ai-that-sounds-genuinely-human/

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

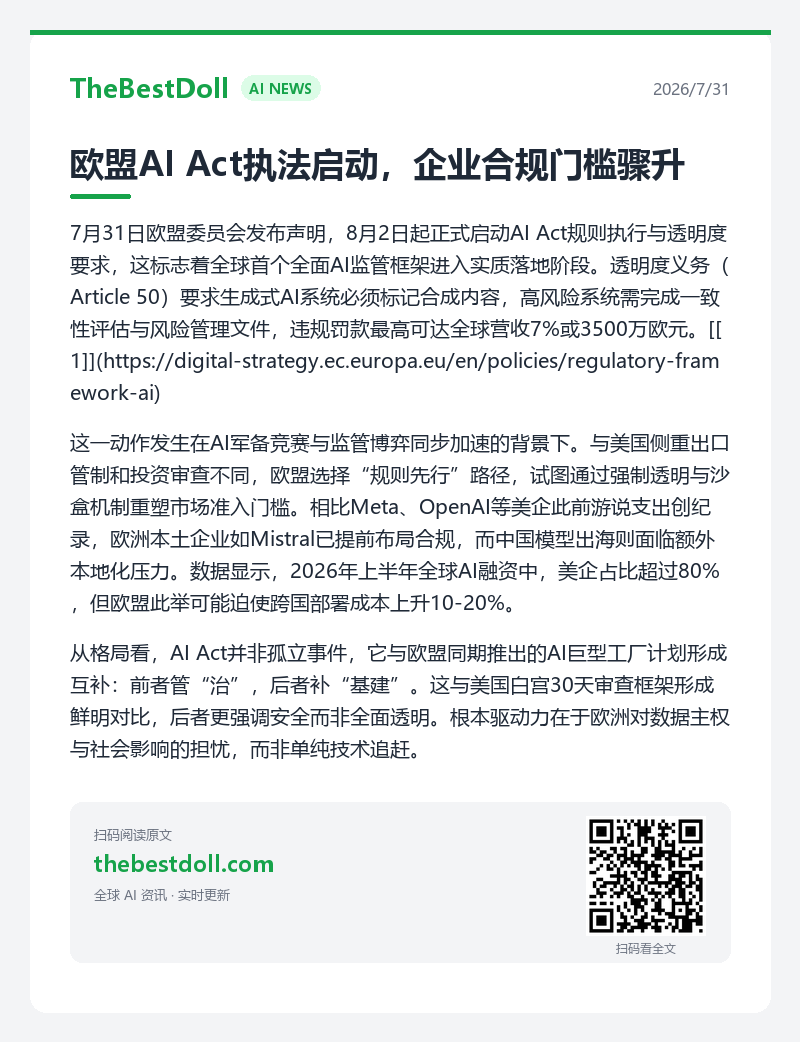
欧盟AI Act执法启动,企业合规门槛骤升

7月31日欧盟委员会发布声明,8月2日起正式启动AI Act规则执行与透明度要求,这标志着全球首个全面AI监管框架进入实质落地阶段。透明度义务(Article 50)要求生成式AI系统必须标记合成内容,高风险系统需完成一致性评估与风险管理文件,违规罚款最高可达全球营收7%或3500万欧元。[[1]](https://digital-strategy.ec.europa.eu/en/policies/regulatory-framework-ai)

这一动作发生在AI军备竞赛与监管博弈同步加速的背景下。与美国侧重出口管制和投资审查不同,欧盟选择“规则先行”路径,试图通过强制透明与沙盒机制重塑市场准入门槛。相比Meta、OpenAI等美企此前游说支出创纪录,欧洲本土企业如Mistral已提前布局合规,而中国模型出海则面临额外本地化压力。数据显示,2026年上半年全球AI融资中,美企占比超过80%,但欧盟此举可能迫使跨国部署成本上升10-20%。

从格局看,AI Act并非孤立事件,它与欧盟同期推出的AI巨型工厂计划形成互补:前者管“治”,后者补“基建”。这与美国白宫30天审查框架形成鲜明对比,后者更强调安全而非全面透明。根本驱动力在于欧洲对数据主权与社会影响的担忧,而非单纯技术追赶。

未来6-12个月,合规将成为新护城河:已通过沙盒测试的欧洲AI产品或获得先发优势,而未准备好的海外模型可能被迫延迟欧洲上线。悬念在于,美国是否会跟进类似透明要求,还是继续走“先发展后治理”路线。

信源:
https://digital-strategy.ec.europa.eu/en/news/commission-starts-enforcing-ai-act-rules-and-new-transparency-requirements-2-august (2026-07-31)
https://digital-strategy.ec.europa.eu/en/policies/regulatory-framework-ai (2026-07-31更新)

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

AWS 收入增速创 2021 年以来新高,AI 需求成核心引擎

7 月 30 日,亚马逊 AWS 公布季度业绩,收入增速达到 2021 年以来最快水平,市场一致预期被大幅超越。分析显示,OpenAI 与 Anthropic 两家企业贡献了 AWS 至少 13% 的 2026 年收入,约 230 亿美元。AI 工作负载的爆发式增长直接拉动云服务需求,验证了基础设施层正在从“可选投入”转为“必选项”。

这一数据放在更大格局中,凸显 AI 资本支出的集中效应。谷歌云此前已录得 82% 营收激增,微软财报同样被视为 AI 投入回报的试金石。三巨头云服务商的增长曲线高度重合,说明企业买单的不是单一模型,而是端到端算力与部署能力。对比之下,传统软件与非 AI 业务增速明显放缓,Oracle 等老牌玩家甚至面临长期营收停滞与高债务压力。

根本驱动力在于模型迭代与 agent 落地对算力的刚性需求。Anthropic 与 OpenAI 的安全测试、推理部署、以及企业级代理应用,都需要持续且大规模的云资源支撑。短期内,这会进一步强化头部云厂商的护城河,但也放大系统性风险——一旦 AI 投入回报不及预期,Fitch 已发出市场回调预警。

未来 6-12 个月,值得观察的是 AWS、谷歌云、Azure 三者的 AI 营收占比是否继续扩大,以及传统企业是否被迫跟进更大规模的云迁移。资本是否会从模型层向基础设施层持续倾斜,将决定下一阶段竞争格局。

信源:
https://cnbc.com/2026/07/30/aws-revenue-growth-ai-demand
https://x.com/edzitron/status/2082926776569790616
https://x.com/firstadopter/status/2082959470804467718

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

企业AI治理控制层成新战场

7月31日,西班牙AI初创Multiverse Computing宣布推出SentinelAI,这是一款面向企业的生产级AI治理与控制层产品,旨在提供实时可见性、模型使用控制及审计追踪,重点防范数据泄露。[[1]](https://multiversecomputing.com/resources/multiverse-computing-to-launch-sentinelai-a-control-layer-for-enterprise-ai-security-and)

这一发布正值企业大规模部署AI代理与模型的关键窗口。过去一年,OpenAI、Anthropic等前沿实验室聚焦模型能力迭代,而 hyperscaler 与垂直玩家则加速构建“模型之上”的安全与合规基础设施。SentinelAI 的出现,标志着治理层正从可选工具转向必备组件,尤其在金融、医疗等受监管行业,数据主权与审计要求已成硬性门槛。

对比来看,微软、谷歌等大厂多通过自家云平台内嵌治理功能,试图形成闭环;但独立控制层玩家能提供跨模型、多云的统一策略,这对采用混合架构的企业更具吸引力。Multiverse 此前专注高效模型压缩,此次转向治理,反映出资本与市场正将注意力从“更快模型”转向“更可控部署”。

短期内,这类控制层或将加速分化:要么被大厂收购整合,要么在开源生态中形成标准。未来6-12个月,观察重点在于监管落地后,企业是否愿意为独立治理付费,还是继续依赖云厂商方案。

信源:
https://multiversecomputing.com/resources/multiverse-computing-to-launch-sentinelai-a-control-layer-for-enterprise-ai-security-and
https://multiversecomputing.com/

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

Meta 称 AI 大幅降低新 App 开发门槛

Meta 7 月 30 日表示,大语言模型正显著加速消费级 App 的构建与上线速度,公司已通过 AI 实验快速推出多款新产品,包括 AI 睡前故事等功能,并计划继续扩大此类尝试。

此举发生在 Meta 持续加大 AI 投入的背景下。扎克伯格此前多次强调开放模型与快速迭代的重要性,与部分强调安全优先的同行形成对比。相较 OpenAI 等专注前沿模型训练的路径,Meta 更侧重将现有 LLM 能力转化为生产力工具,直接服务产品团队。

这反映出 AI 应用正从模型竞赛转向工程落地效率之争。谷歌、微软等也在类似方向布局,但 Meta 的实验规模和消费场景覆盖更广。未来 6-12 个月,此类“AI 辅助开发”若成为行业标配,或将进一步拉大拥有海量数据与算力的头部平台与其他玩家的差距。

信源:https://techcrunch.com/2026/07/30/meta-says-ai-is-making-it-easier-to-build-new-apps-and-more-are-coming/

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

Tempus二季度财报折射精准医疗AI采用提速

7月30日,精准医疗AI公司Tempus发布2026年第二季度财报,显示其AI驱动的临床决策支持和药物发现服务收入环比增长显著,反映出医疗机构对垂直领域AI工具的实际付费意愿正在回暖。

这一数据出现在大模型企业普遍面临支出审查的背景下。OpenAI等通用模型玩家正下调价格以保住企业客户,而Tempus等垂直玩家却能以具体临床outcome为锚点,直接嵌入医院工作流,证明ROI更易量化。相比之下,通用SaaS厂商仍在为“AI代理转型阵痛”苦苦挣扎,传统零售或办公场景的部署节奏明显滞后。

根本驱动力在于数据壁垒与监管路径:医疗领域的高质量标注数据天然集中,且FDA等机构对AI辅助诊断的审批框架已相对清晰,降低了落地不确定性。这与芯片军备赛或开源权重争论形成鲜明对比——后者更依赖资本和算力,前者则靠场景闭环。

未来6-12个月,值得跟踪的是这类垂直玩家是否会成为大厂并购或战略合作的优先标的,进而加速整个AI产业从“模型竞赛”转向“行业解决方案”的分化。

信源:https://www.tempus.com/news/pr/tempus-reports-second-quarter-2026-results/ (2026-07-30)

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信