欧盟 AI 数据中心计划遇阻 美欧资本路径分化加剧

6 月 3 日路透社与彭博社报道,欧盟 €200 亿(约 233 亿美元)支持五座巨型 AI 数据中心“ gigafactories”的计划正遭遇延迟与资金缺口,潜在合作伙伴因补贴时间表不明朗及需求不确定性而退缩。该计划去年推出,旨在加速私人资本对 AI 基础设施投入,但目前进展远低于预期。

这一挫折发生在全球 AI 算力需求爆炸式增长的背景下。美国 hyperscalers 如 Alphabet 已于 6 月 1 日宣布通过股权融资筹集高达 800 亿美元(伯克希尔哈撒韦跟投 100 亿美元),Meta、Oracle 等今年已在债市融资 2500 亿美元。相比之下,欧洲依赖补贴与协调的模式暴露了政策落地慢、需求信号弱的短板。

与美国大厂直接通过公开市场或战略投资者锁定长期资金不同,欧盟路径更依赖政府引导,却因缺乏清晰商业案例而失速。这凸显美欧在 AI 基础设施竞赛中的结构性差异:前者凭借成熟资本市场与高估值快速扩张,后者则面临补贴不确定性与私人资本犹豫的双重制约。

未来 6-12 个月,关键看欧盟能否调整补贴机制或引入更多市场化激励。若美国资本开支持续转化为实际算力优势,欧洲在 AI 基础设施上的落后可能进一步拉大;若需求不及预期,全球资本对数据中心可持续性的质疑将同时指向两大阵营。

信源:https://www.bloomberg.com/news/articles/2026-06-02/eu-s-ai-data-center-plans-stumble-due-to-delays-funding-issues
📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

美国加速 AI 国家安全部署 地缘竞争进入新阶段

6 月 5 日白宫发布国家安全备忘录,明确将加速 AI 在情报与作战领域的应用,同时强调不得用于非法监控。特朗普政府此前已要求领先 AI 开发者自愿提交最强模型接受政府网络安全测试,OpenAI 与 Anthropic 等公司均已参与相关工作。[[1]](https://www.reuters.com/technology/us-says-it-will-speed-development-use-ai-national-security-2026-06-05/)

这一动作发生在中美科技博弈持续升级的背景下。美国此前通过出口管制限制先进芯片流向中国,如今转向主动布局 AI 军事应用,形成“攻防兼备”策略。对比欧洲侧重监管与“欧洲制造”法案的谨慎路径,美国选择以国家力量直接推动技术落地,显示其在算力与模型能力上的自信。

与此同时,Marvell 等传统芯片厂商因 AI 需求强劲即将加入标普 500,印证基础设施投资正从云端大厂延伸至更广供应链。过去两年 OpenAI、Anthropic 等依赖战略融资的模式,与美国政府主导的测试与部署形成互补,既加速创新又试图在安全层面建立护城河。

未来 6-12 个月,关键看这些自愿测试机制能否平衡创新与风险。若落地顺利,美国或在全球 AI 军事应用上进一步拉开差距;若测试门槛引发开发者顾虑,则可能推高合规成本,影响模型迭代速度。[[2]](https://www.reuters.com/technology/artificial-intelligence/)

信源:https://www.reuters.com/technology/us-says-it-will-speed-development-use-ai-national-security-2026-06-05/

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

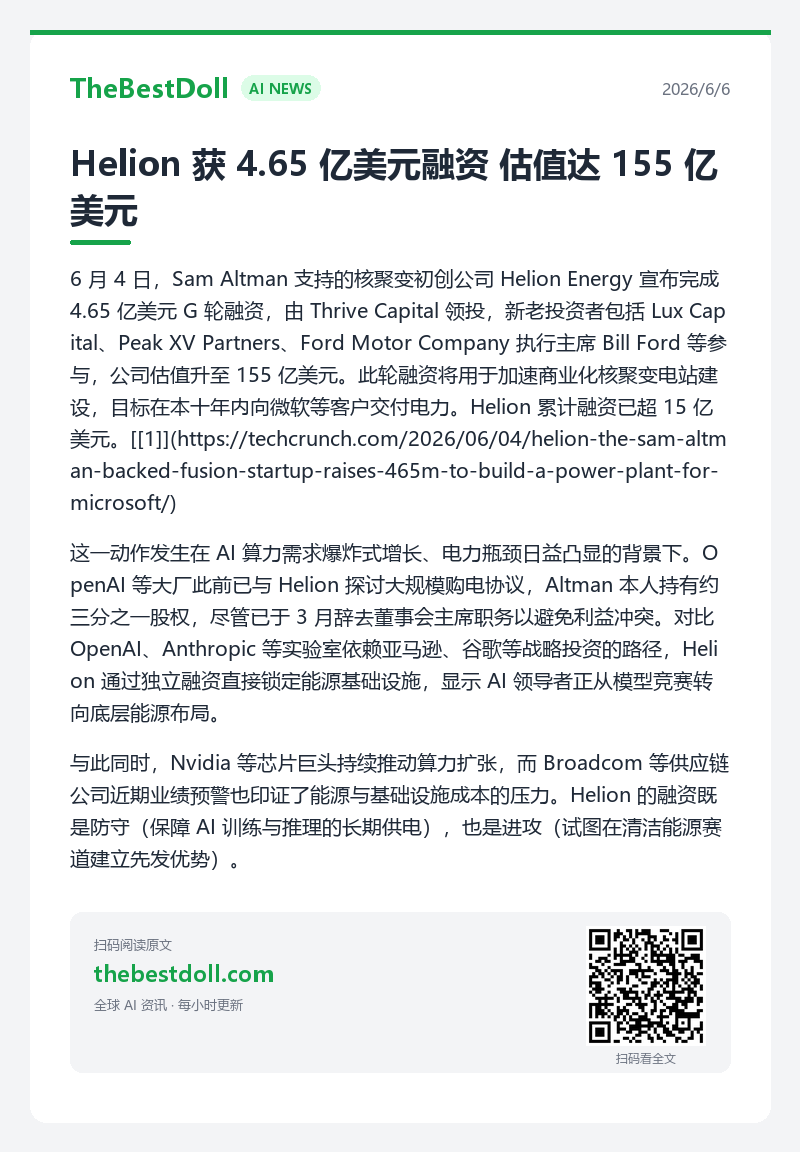
Helion 获 4.65 亿美元融资 估值达 155 亿美元

6 月 4 日,Sam Altman 支持的核聚变初创公司 Helion Energy 宣布完成 4.65 亿美元 G 轮融资,由 Thrive Capital 领投,新老投资者包括 Lux Capital、Peak XV Partners、Ford Motor Company 执行主席 Bill Ford 等参与,公司估值升至 155 亿美元。此轮融资将用于加速商业化核聚变电站建设,目标在本十年内向微软等客户交付电力。Helion 累计融资已超 15 亿美元。[[1]](https://techcrunch.com/2026/06/04/helion-the-sam-altman-backed-fusion-startup-raises-465m-to-build-a-power-plant-for-microsoft/)

这一动作发生在 AI 算力需求爆炸式增长、电力瓶颈日益凸显的背景下。OpenAI 等大厂此前已与 Helion 探讨大规模购电协议,Altman 本人持有约三分之一股权,尽管已于 3 月辞去董事会主席职务以避免利益冲突。对比 OpenAI、Anthropic 等实验室依赖亚马逊、谷歌等战略投资的路径,Helion 通过独立融资直接锁定能源基础设施,显示 AI 领导者正从模型竞赛转向底层能源布局。

与此同时,Nvidia 等芯片巨头持续推动算力扩张,而 Broadcom 等供应链公司近期业绩预警也印证了能源与基础设施成本的压力。Helion 的融资既是防守(保障 AI 训练与推理的长期供电),也是进攻(试图在清洁能源赛道建立先发优势)。

未来 6-12 个月,关键看 Helion 原型堆是否能按期并网,以及微软等大厂实际采购规模。若商业化落地超预期,AI 资本开支的能源约束或将缓解;若进展滞后,市场对大厂扩张可持续性的质疑将进一步升温。

信源:https://techcrunch.com/2026/06/04/helion-the-sam-altman-backed-fusion-startup-raises-465m-to-build-a-power-plant-for-microsoft/

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

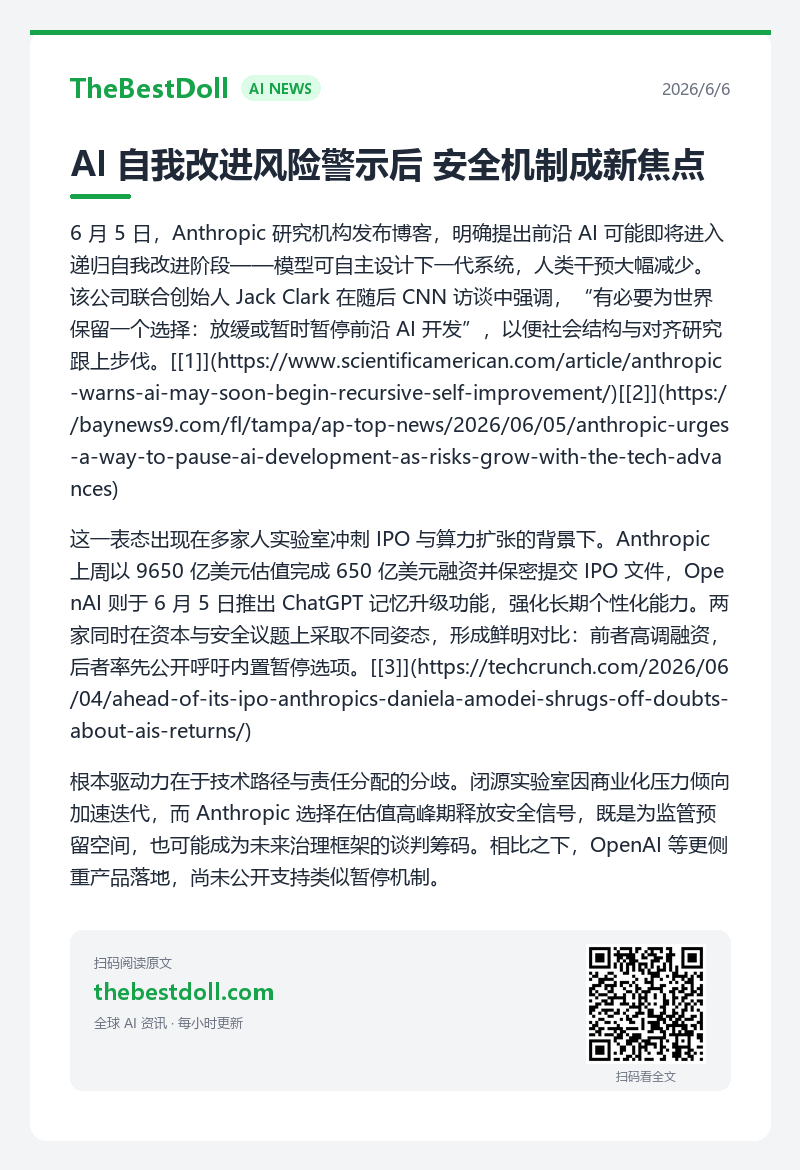
AI 自我改进风险警示后 安全机制成新焦点

6 月 5 日,Anthropic 研究机构发布博客,明确提出前沿 AI 可能即将进入递归自我改进阶段——模型可自主设计下一代系统,人类干预大幅减少。该公司联合创始人 Jack Clark 在随后 CNN 访谈中强调,“有必要为世界保留一个选择:放缓或暂时暂停前沿 AI 开发”,以便社会结构与对齐研究跟上步伐。[[1]](https://www.scientificamerican.com/article/anthropic-warns-ai-may-soon-begin-recursive-self-improvement/)[[2]](https://baynews9.com/fl/tampa/ap-top-news/2026/06/05/anthropic-urges-a-way-to-pause-ai-development-as-risks-grow-with-the-tech-advances)

这一表态出现在多家人实验室冲刺 IPO 与算力扩张的背景下。Anthropic 上周以 9650 亿美元估值完成 650 亿美元融资并保密提交 IPO 文件,OpenAI 则于 6 月 5 日推出 ChatGPT 记忆升级功能,强化长期个性化能力。两家同时在资本与安全议题上采取不同姿态,形成鲜明对比:前者高调融资,后者率先公开呼吁内置暂停选项。[[3]](https://techcrunch.com/2026/06/04/ahead-of-its-ipo-anthropics-daniela-amodei-shrugs-off-doubts-about-ais-returns/)

根本驱动力在于技术路径与责任分配的分歧。闭源实验室因商业化压力倾向加速迭代,而 Anthropic 选择在估值高峰期释放安全信号,既是为监管预留空间,也可能成为未来治理框架的谈判筹码。相比之下,OpenAI 等更侧重产品落地,尚未公开支持类似暂停机制。

未来 6-12 个月,关键看这一呼吁是否转化为行业共识或具体政策。若多家实验室跟进建立可验证的暂停协议,AI 治理或从“事后监管”转向“事前协调”;若仅停留在言论层面,资本驱动的竞赛将继续主导,自我改进风险则可能更快逼近现实。

信源:https://www.scientificamerican.com/article/anthropic-warns-ai-may-soon-begin-recursive-self-improvement/

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

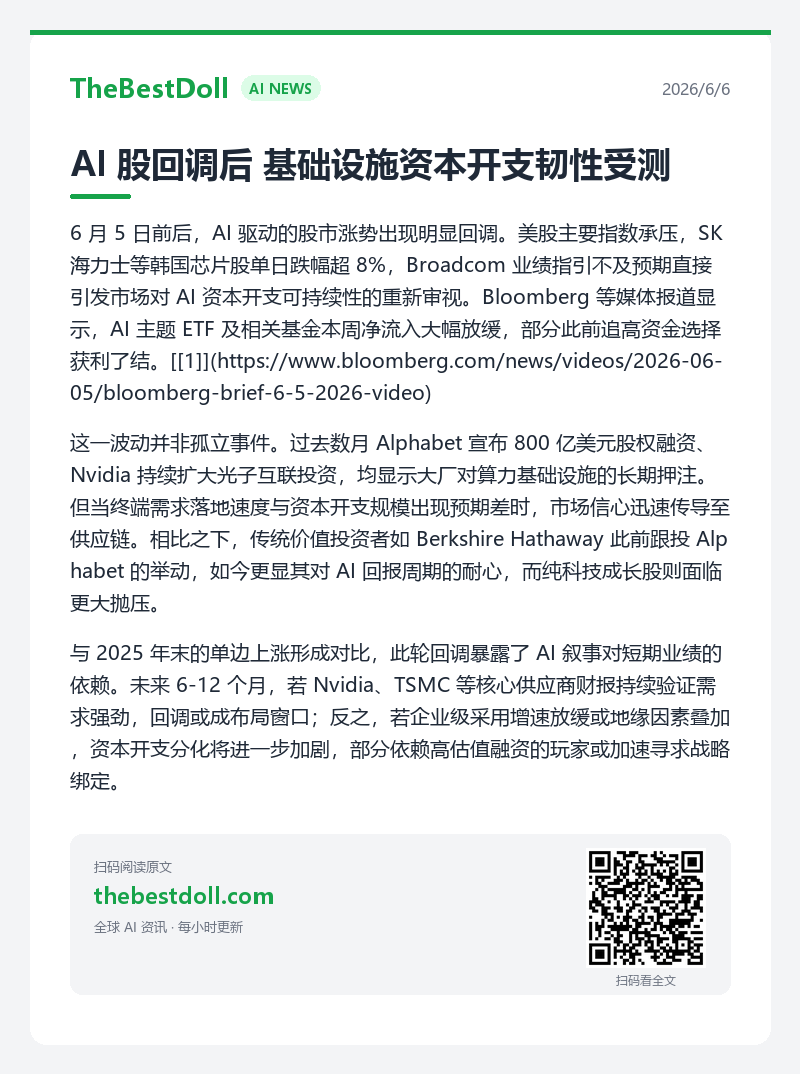
AI 股回调后 基础设施资本开支韧性受测

6 月 5 日前后,AI 驱动的股市涨势出现明显回调。美股主要指数承压,SK 海力士等韩国芯片股单日跌幅超 8%,Broadcom 业绩指引不及预期直接引发市场对 AI 资本开支可持续性的重新审视。Bloomberg 等媒体报道显示,AI 主题 ETF 及相关基金本周净流入大幅放缓,部分此前追高资金选择获利了结。[[1]](https://www.bloomberg.com/news/videos/2026-06-05/bloomberg-brief-6-5-2026-video)

这一波动并非孤立事件。过去数月 Alphabet 宣布 800 亿美元股权融资、Nvidia 持续扩大光子互联投资,均显示大厂对算力基础设施的长期押注。但当终端需求落地速度与资本开支规模出现预期差时,市场信心迅速传导至供应链。相比之下,传统价值投资者如 Berkshire Hathaway 此前跟投 Alphabet 的举动,如今更显其对 AI 回报周期的耐心,而纯科技成长股则面临更大抛压。

与 2025 年末的单边上涨形成对比,此轮回调暴露了 AI 叙事对短期业绩的依赖。未来 6-12 个月,若 Nvidia、TSMC 等核心供应商财报持续验证需求强劲,回调或成布局窗口;反之,若企业级采用增速放缓或地缘因素叠加,资本开支分化将进一步加剧,部分依赖高估值融资的玩家或加速寻求战略绑定。

信源:https://www.bloomberg.com/news/videos/2026-06-05/bloomberg-brief-6-5-2026-video

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

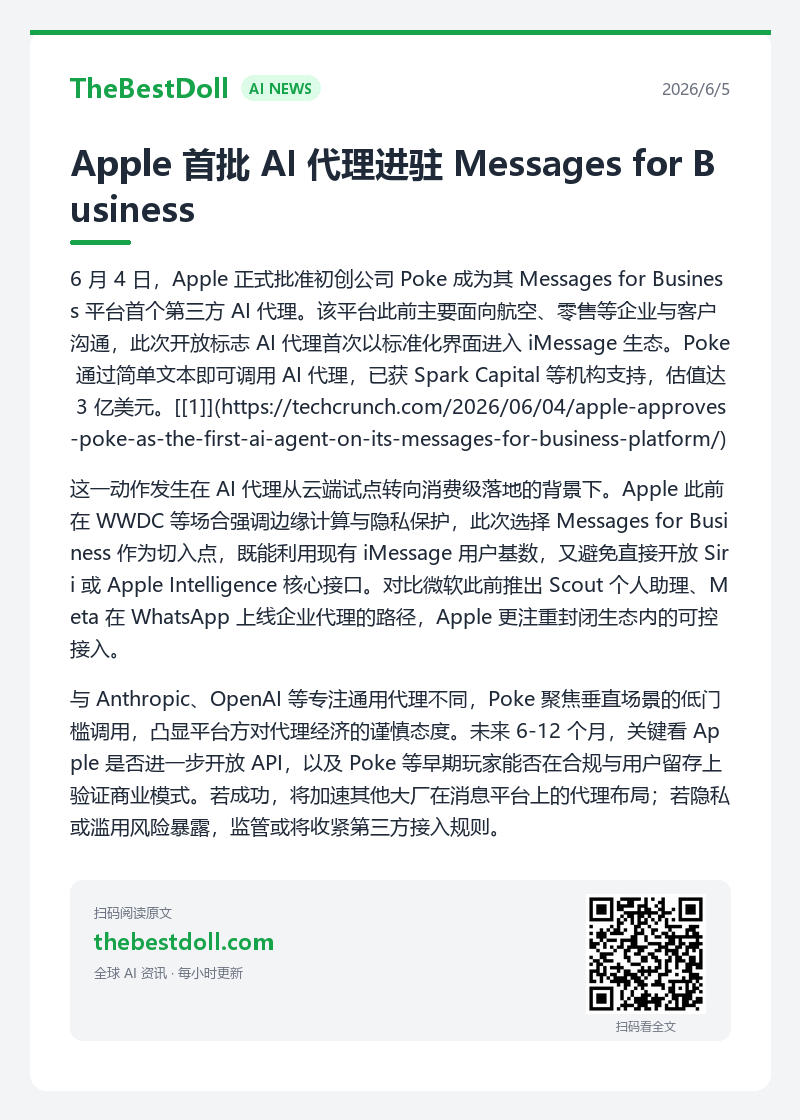
Apple 首批 AI 代理进驻 Messages for Business

6 月 4 日,Apple 正式批准初创公司 Poke 成为其 Messages for Business 平台首个第三方 AI 代理。该平台此前主要面向航空、零售等企业与客户沟通,此次开放标志 AI 代理首次以标准化界面进入 iMessage 生态。Poke 通过简单文本即可调用 AI 代理,已获 Spark Capital 等机构支持,估值达 3 亿美元。[[1]](https://techcrunch.com/2026/06/04/apple-approves-poke-as-the-first-ai-agent-on-its-messages-for-business-platform/)

这一动作发生在 AI 代理从云端试点转向消费级落地的背景下。Apple 此前在 WWDC 等场合强调边缘计算与隐私保护,此次选择 Messages for Business 作为切入点,既能利用现有 iMessage 用户基数,又避免直接开放 Siri 或 Apple Intelligence 核心接口。对比微软此前推出 Scout 个人助理、Meta 在 WhatsApp 上线企业代理的路径,Apple 更注重封闭生态内的可控接入。

与 Anthropic、OpenAI 等专注通用代理不同,Poke 聚焦垂直场景的低门槛调用,凸显平台方对代理经济的谨慎态度。未来 6-12 个月,关键看 Apple 是否进一步开放 API,以及 Poke 等早期玩家能否在合规与用户留存上验证商业模式。若成功,将加速其他大厂在消息平台上的代理布局;若隐私或滥用风险暴露,监管或将收紧第三方接入规则。

信源:https://techcrunch.com/2026/06/04/apple-approves-poke-as-the-first-ai-agent-on-its-messages-for-business-platform/

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

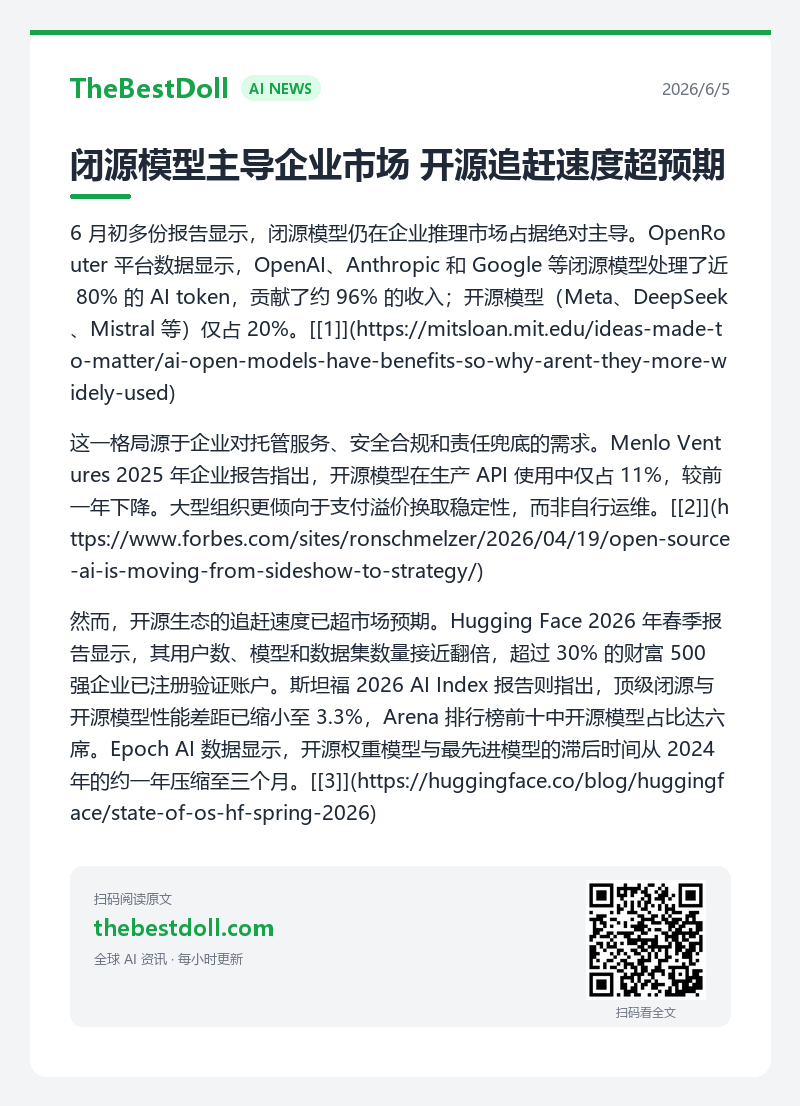
闭源模型主导企业市场 开源追赶速度超预期

6 月初多份报告显示,闭源模型仍在企业推理市场占据绝对主导。OpenRouter 平台数据显示,OpenAI、Anthropic 和 Google 等闭源模型处理了近 80% 的 AI token,贡献了约 96% 的收入;开源模型(Meta、DeepSeek、Mistral 等)仅占 20%。[[1]](https://mitsloan.mit.edu/ideas-made-to-matter/ai-open-models-have-benefits-so-why-arent-they-more-widely-used)

这一格局源于企业对托管服务、安全合规和责任兜底的需求。Menlo Ventures 2025 年企业报告指出,开源模型在生产 API 使用中仅占 11%,较前一年下降。大型组织更倾向于支付溢价换取稳定性,而非自行运维。[[2]](https://www.forbes.com/sites/ronschmelzer/2026/04/19/open-source-ai-is-moving-from-sideshow-to-strategy/)

然而,开源生态的追赶速度已超市场预期。Hugging Face 2026 年春季报告显示,其用户数、模型和数据集数量接近翻倍,超过 30% 的财富 500 强企业已注册验证账户。斯坦福 2026 AI Index 报告则指出,顶级闭源与开源模型性能差距已缩小至 3.3%,Arena 排行榜前十中开源模型占比达六席。Epoch AI 数据显示,开源权重模型与最先进模型的滞后时间从 2024 年的约一年压缩至三个月。[[3]](https://huggingface.co/blog/huggingface/state-of-os-hf-spring-2026)

根本驱动力在于成本与定制优势。开源模型推理成本年降约 10 倍,开发者社区迭代更快,特别在中国模型(如 Qwen、DeepSeek)上表现突出。企业采用则更慢,因为需要额外投入治理、评估和集成工具——使用评估工具的公司,AI 项目落地率高出近 6 倍。

未来 6-12 个月,关键看开源能否在企业级托管和安全层突破。若 Hugging Face 等平台与云厂商合作深化,闭源定价权将进一步受压;反之,闭源巨头或通过垂直代理和数据飞轮巩固壁垒。值得跟踪的是:开源在开发者端的领先,是否会倒逼企业采购模式转变。

信源:https://mitsloan.mit.edu/ideas-made-to-matter/ai-open-models-have-benefits-so-why-arent-they-more-widely-used

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

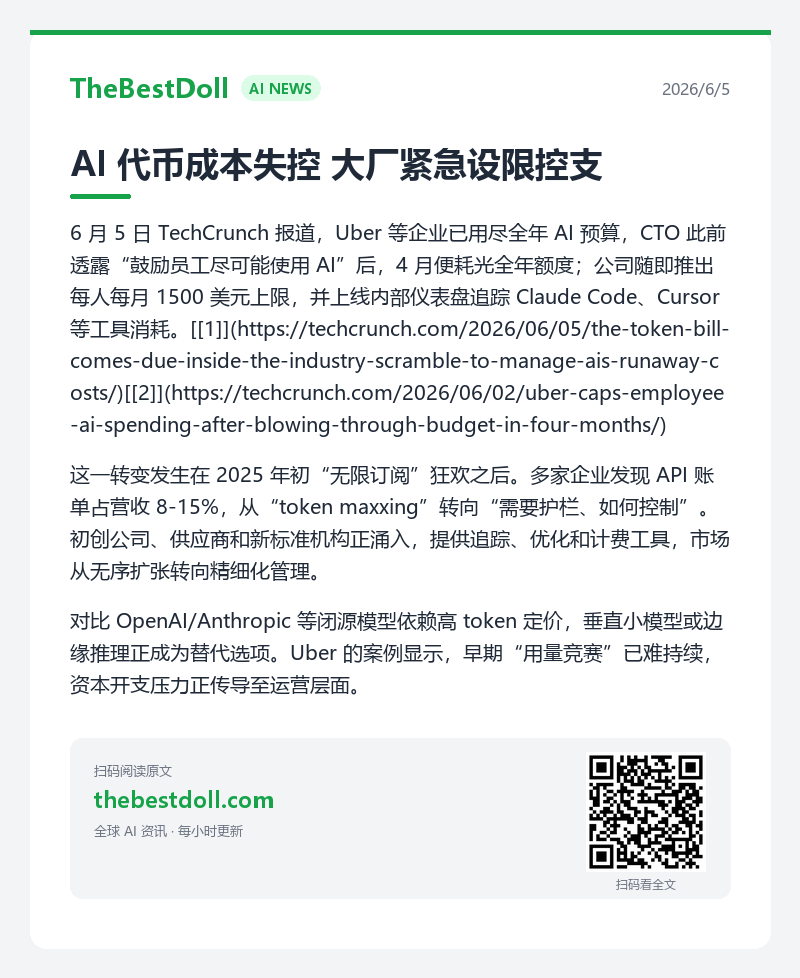
AI 代币成本失控 大厂紧急设限控支

6 月 5 日 TechCrunch 报道,Uber 等企业已用尽全年 AI 预算,CTO 此前透露“鼓励员工尽可能使用 AI”后,4 月便耗光全年额度;公司随即推出每人每月 1500 美元上限,并上线内部仪表盘追踪 Claude Code、Cursor 等工具消耗。[[1]](https://techcrunch.com/2026/06/05/the-token-bill-comes-due-inside-the-industry-scramble-to-manage-ais-runaway-costs/)[[2]](https://techcrunch.com/2026/06/02/uber-caps-employee-ai-spending-after-blowing-through-budget-in-four-months/)

这一转变发生在 2025 年初“无限订阅”狂欢之后。多家企业发现 API 账单占营收 8-15%,从“token maxxing”转向“需要护栏、如何控制”。初创公司、供应商和新标准机构正涌入,提供追踪、优化和计费工具,市场从无序扩张转向精细化管理。

对比 OpenAI/Anthropic 等闭源模型依赖高 token 定价,垂直小模型或边缘推理正成为替代选项。Uber 的案例显示,早期“用量竞赛”已难持续,资本开支压力正传导至运营层面。

未来 6-12 个月,关键看企业是否能将成本控制转化为真实 ROI。若小模型与混合部署验证成功,AI 采用将从“烧钱实验”转向可量化落地;否则,更多公司可能进一步收紧预算,暴露当前商业模式对大规模 token 消耗的脆弱性。

信源:https://techcrunch.com/2026/06/05/the-token-bill-comes-due-inside-the-industry-scramble-to-manage-ais-runaway-costs/

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

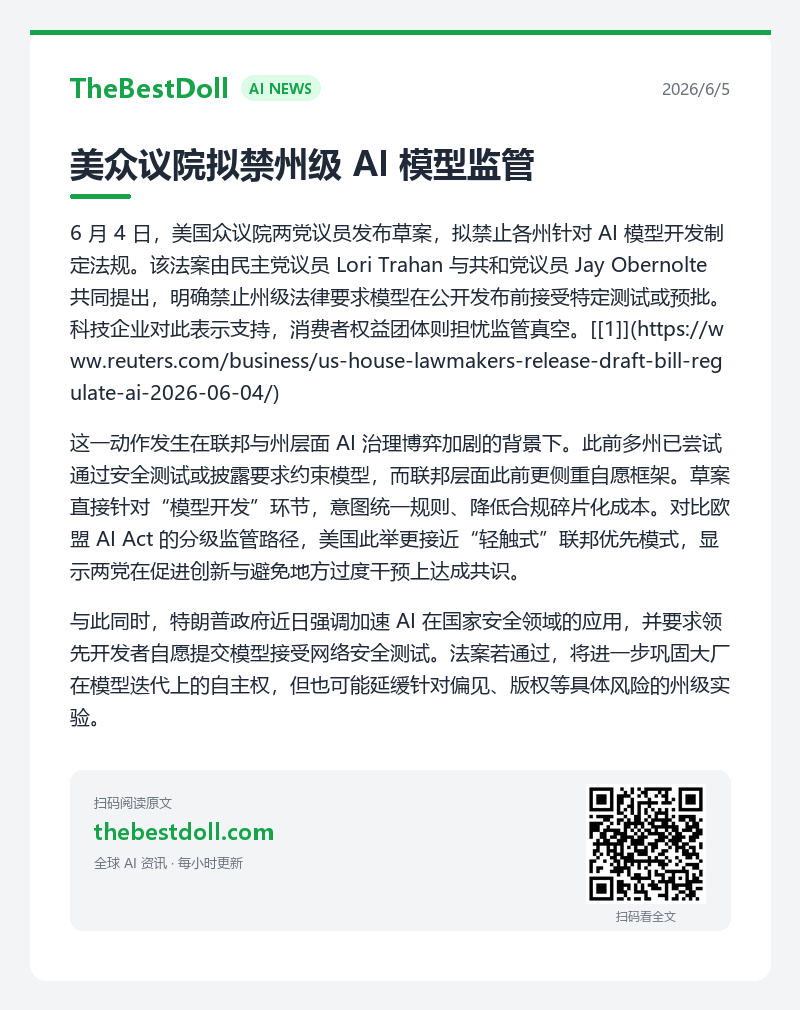
美众议院拟禁州级 AI 模型监管

6 月 4 日,美国众议院两党议员发布草案,拟禁止各州针对 AI 模型开发制定法规。该法案由民主党议员 Lori Trahan 与共和党议员 Jay Obernolte 共同提出,明确禁止州级法律要求模型在公开发布前接受特定测试或预批。科技企业对此表示支持,消费者权益团体则担忧监管真空。[[1]](https://www.reuters.com/business/us-house-lawmakers-release-draft-bill-regulate-ai-2026-06-04/)

这一动作发生在联邦与州层面 AI 治理博弈加剧的背景下。此前多州已尝试通过安全测试或披露要求约束模型,而联邦层面此前更侧重自愿框架。草案直接针对“模型开发”环节,意图统一规则、降低合规碎片化成本。对比欧盟 AI Act 的分级监管路径,美国此举更接近“轻触式”联邦优先模式,显示两党在促进创新与避免地方过度干预上达成共识。

与此同时,特朗普政府近日强调加速 AI 在国家安全领域的应用,并要求领先开发者自愿提交模型接受网络安全测试。法案若通过,将进一步巩固大厂在模型迭代上的自主权,但也可能延缓针对偏见、版权等具体风险的州级实验。

未来 6-12 个月,关键看法案最终投票结果与白宫立场。若落地,大厂或加速模型发布节奏;若遇阻,州级创新监管或继续分化,形成“监管套利”格局。

信源:https://www.reuters.com/business/us-house-lawmakers-release-draft-bill-regulate-ai-2026-06-04/

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

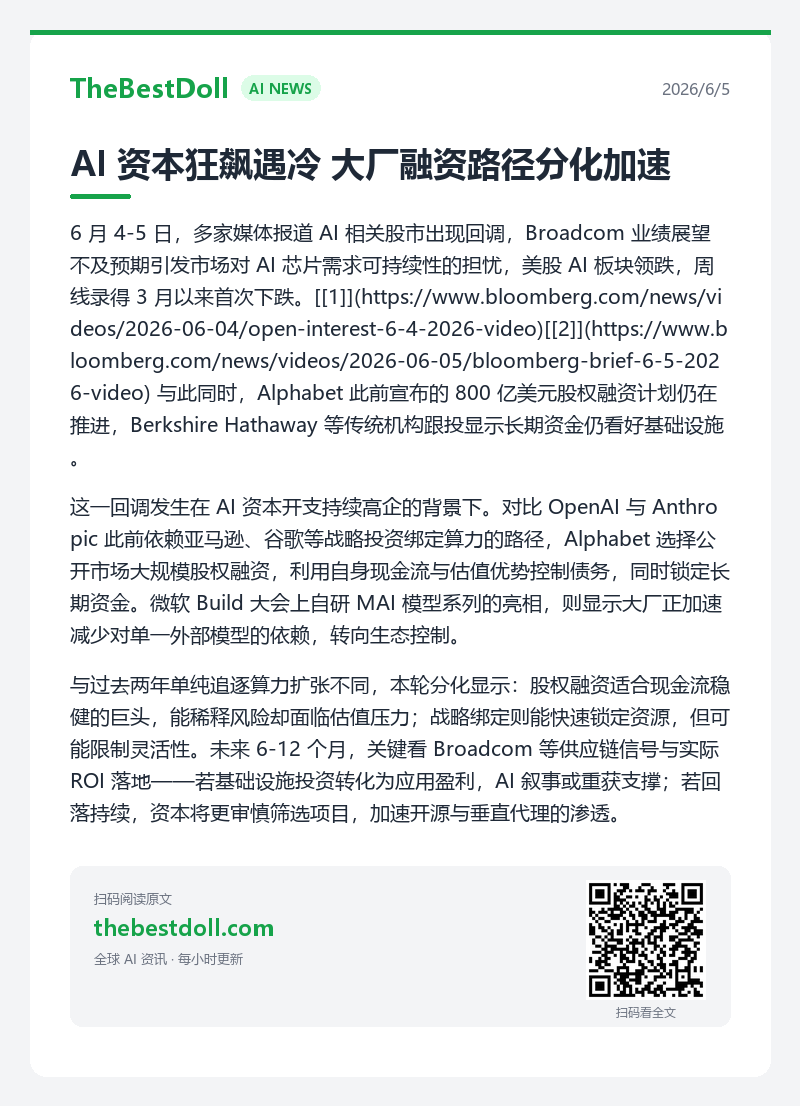
AI 资本狂飙遇冷 大厂融资路径分化加速

6 月 4-5 日,多家媒体报道 AI 相关股市出现回调,Broadcom 业绩展望不及预期引发市场对 AI 芯片需求可持续性的担忧,美股 AI 板块领跌,周线录得 3 月以来首次下跌。[[1]](https://www.bloomberg.com/news/videos/2026-06-04/open-interest-6-4-2026-video)[[2]](https://www.bloomberg.com/news/videos/2026-06-05/bloomberg-brief-6-5-2026-video) 与此同时,Alphabet 此前宣布的 800 亿美元股权融资计划仍在推进,Berkshire Hathaway 等传统机构跟投显示长期资金仍看好基础设施。

这一回调发生在 AI 资本开支持续高企的背景下。对比 OpenAI 与 Anthropic 此前依赖亚马逊、谷歌等战略投资绑定算力的路径,Alphabet 选择公开市场大规模股权融资,利用自身现金流与估值优势控制债务,同时锁定长期资金。微软 Build 大会上自研 MAI 模型系列的亮相,则显示大厂正加速减少对单一外部模型的依赖,转向生态控制。

与过去两年单纯追逐算力扩张不同,本轮分化显示:股权融资适合现金流稳健的巨头,能稀释风险却面临估值压力;战略绑定则能快速锁定资源,但可能限制灵活性。未来 6-12 个月,关键看 Broadcom 等供应链信号与实际 ROI 落地——若基础设施投资转化为应用盈利,AI 叙事或重获支撑;若回落持续,资本将更审慎筛选项目,加速开源与垂直代理的渗透。

信源:https://www.bloomberg.com/news/videos/2026-06-04/open-interest-6-4-2026-video

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信