OpenAI 记忆升级折射 agent 长期上下文瓶颈

6 月 4 日,OpenAI 推出 ChatGPT Dreaming V3 记忆架构,采用后台合成机制自动整合多年对话,事实召回率从 67.9% 升至 82.8%,偏好遵循率达 71.3%,并将覆盖免费用户。[[1]](https://openai.com/index/chatgpt-memory-dreaming/)

这一升级发生在 agent 应用从单次交互转向长期项目的关键窗口。过去手动保存记忆依赖用户显式指令,难以支撑多周项目或跨会话偏好追踪;V3 的后台“dreaming”过程则让模型在对话结束后自动提炼关键上下文,计算效率提升约 5 倍,为大规模部署扫清障碍。对比 Anthropic 等对手仍在强调安全对齐,OpenAI 此举更侧重产品化落地,显示其在消费级 agent 体验上选择抢跑。

与此同时,NVIDIA 等硬件厂商正推动边缘算力,记忆本地化将成为下一阶段竞争焦点。若 V3 能将多月项目记忆准确率稳定在 80% 以上,OpenAI 或在企业与个人 agent 市场上进一步拉开差距;反之,若合成偏差累积引发用户信任危机,竞争对手的垂直 agent 方案可能加速分流。

未来 6-12 个月,关键看该架构能否支撑真正自主的长期 agent,而非仅停留在聊天优化。内存合成与安全对齐的平衡,将决定谁能在 agent 经济中占据主导。

信源:https://openai.com/index/chatgpt-memory-dreaming/
https://www.techtimes.com/articles/317840/20260605/chatgpt-memory-dreaming-update-openai-rewrites-personalization-engine-limits-audit-trail.htm
📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

特朗普政府或入股 OpenAI 释放 AI 国家化信号

6 月 6 日,TechCrunch 报道特朗普政府正考虑对 OpenAI 等 AI 巨头采取股权投资,White House AI 政策顾问 Sriram Krishnan 同期宣布月底离职,标志美国 AI 政策从监管转向直接资本介入。[[1]](https://techcrunch.com/)[[2]](https://www.usnews.com/news/politics/articles/2026-06-06/white-house-ai-policy-adviser-krishnan-to-leave-position-the-information-reports)

这一动作发生在全球 AI 军备竞赛加剧背景下。过去一年,OpenAI、Anthropic 等实验室估值飙升,依赖亚马逊、微软等战略注资;特朗普团队此举与此前“政府入股”讨论一脉相承,意图通过股权绑定确保国家安全与算力主导权。对比欧洲 CMA 要求 Google 开放 AI 搜索内容控制权、出版商可选择退出,欧美路径已现分化:美国倾向国家资本深度参与,欧盟则侧重平台义务与内容主权。

与此同时,NVIDIA、Google 等基础设施玩家仍在 Computex 等大会上推进边缘与云端布局,显示私营资本仍主导短期扩张。但政府入股可能改变游戏规则——它既能缓解大厂融资压力,也可能引发反垄断与创新激励的长期争议。

未来 6-12 个月,关键看 OpenAI 等公司是否接受此类投资,以及是否引发连锁反应(如 Anthropic、xAI 跟进)。若国家股权成为常态,美国 AI 生态或更趋集中;若遭遇国会阻力,则资本路径分化将加速,私营实验室可能加速海外或开源布局。

信源:https://techcrunch.com/2026/06/06/the-trump-administration-might-take-an-equity-stake-in-openai/

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

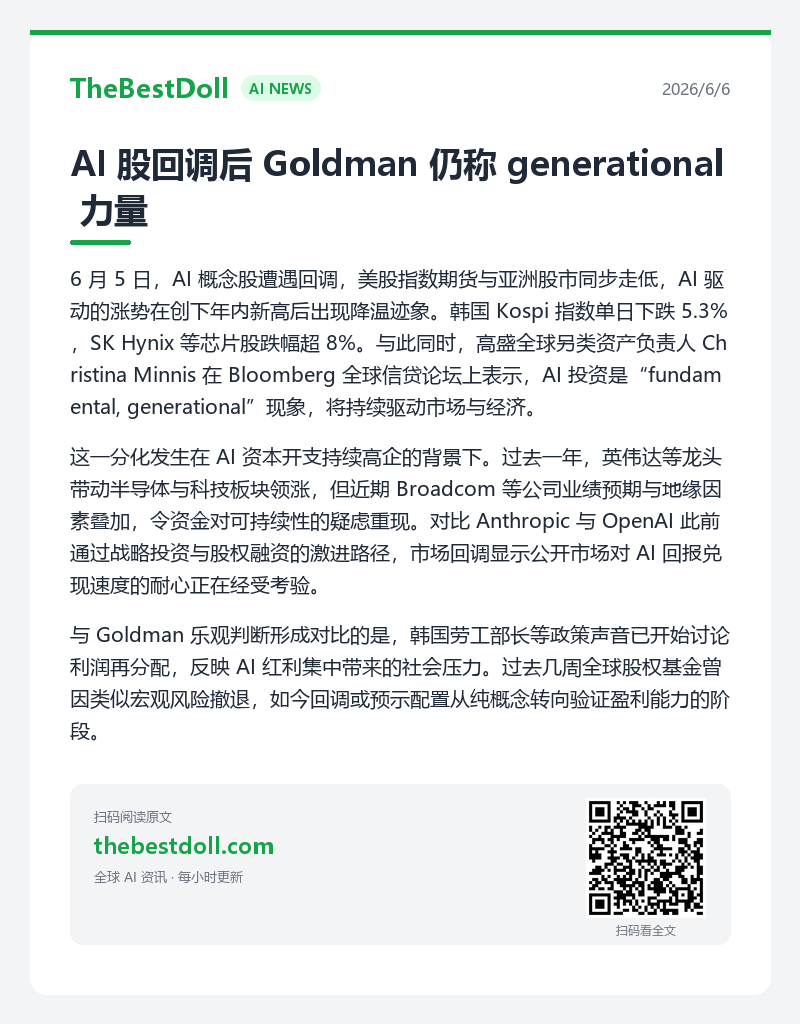
AI 股回调后 Goldman 仍称 generational 力量

6 月 5 日,AI 概念股遭遇回调,美股指数期货与亚洲股市同步走低,AI 驱动的涨势在创下年内新高后出现降温迹象。韩国 Kospi 指数单日下跌 5.3%,SK Hynix 等芯片股跌幅超 8%。与此同时,高盛全球另类资产负责人 Christina Minnis 在 Bloomberg 全球信贷论坛上表示,AI 投资是“fundamental, generational”现象,将持续驱动市场与经济。

这一分化发生在 AI 资本开支持续高企的背景下。过去一年,英伟达等龙头带动半导体与科技板块领涨,但近期 Broadcom 等公司业绩预期与地缘因素叠加,令资金对可持续性的疑虑重现。对比 Anthropic 与 OpenAI 此前通过战略投资与股权融资的激进路径,市场回调显示公开市场对 AI 回报兑现速度的耐心正在经受考验。

与 Goldman 乐观判断形成对比的是,韩国劳工部长等政策声音已开始讨论利润再分配,反映 AI 红利集中带来的社会压力。过去几周全球股权基金曾因类似宏观风险撤退,如今回调或预示配置从纯概念转向验证盈利能力的阶段。

未来 6-12 个月,关键看 6 月财报季能否验证算力投入向收入转化。若英伟达等龙头持续超预期,AI 叙事或重获动能;若落地不及预期,IPO 窗口与大厂融资节奏将进一步分化,暴露资本集中下的脆弱性。

信源:https://www.bloomberg.com/news/videos/2026-06-05/goldman-s-minnis-sees-ai-as-generational-market-force-video

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

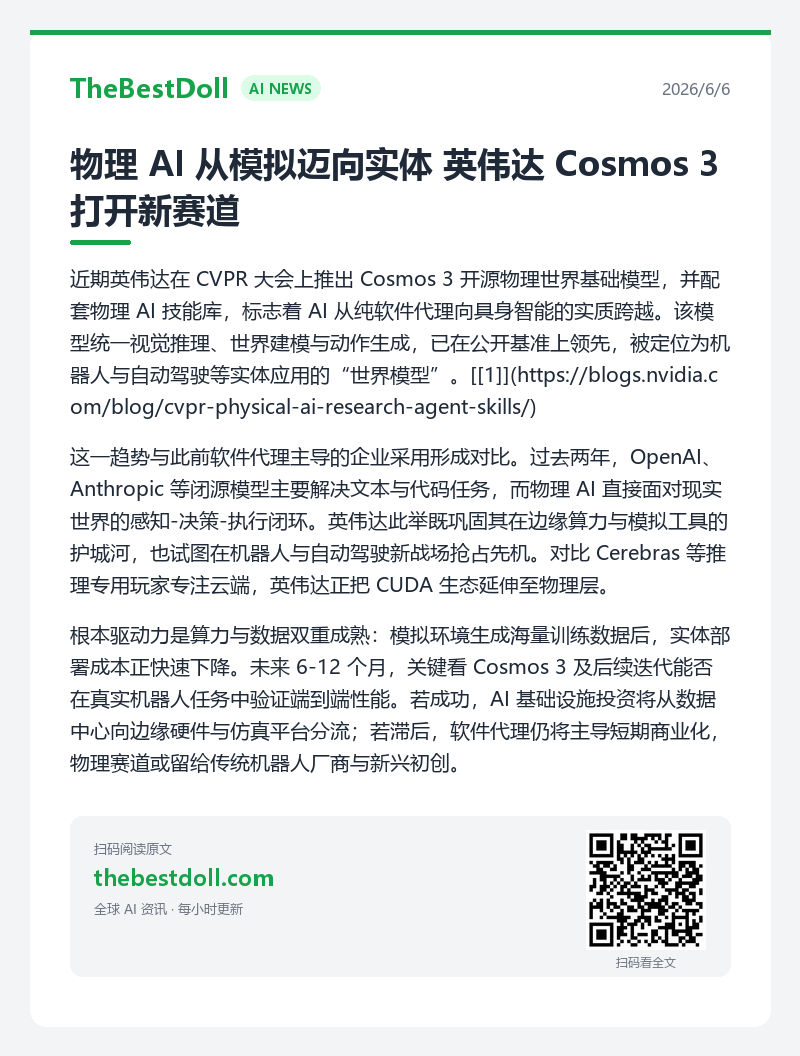
物理 AI 从模拟迈向实体 英伟达 Cosmos 3 打开新赛道

近期英伟达在 CVPR 大会上推出 Cosmos 3 开源物理世界基础模型,并配套物理 AI 技能库,标志着 AI 从纯软件代理向具身智能的实质跨越。该模型统一视觉推理、世界建模与动作生成,已在公开基准上领先,被定位为机器人与自动驾驶等实体应用的“世界模型”。[[1]](https://blogs.nvidia.com/blog/cvpr-physical-ai-research-agent-skills/)

这一趋势与此前软件代理主导的企业采用形成对比。过去两年,OpenAI、Anthropic 等闭源模型主要解决文本与代码任务,而物理 AI 直接面对现实世界的感知-决策-执行闭环。英伟达此举既巩固其在边缘算力与模拟工具的护城河,也试图在机器人与自动驾驶新战场抢占先机。对比 Cerebras 等推理专用玩家专注云端,英伟达正把 CUDA 生态延伸至物理层。

根本驱动力是算力与数据双重成熟:模拟环境生成海量训练数据后,实体部署成本正快速下降。未来 6-12 个月,关键看 Cosmos 3 及后续迭代能否在真实机器人任务中验证端到端性能。若成功,AI 基础设施投资将从数据中心向边缘硬件与仿真平台分流;若滞后,软件代理仍将主导短期商业化,物理赛道或留给传统机器人厂商与新兴初创。

信源:https://blogs.nvidia.com/blog/cvpr-physical-ai-research-agent-skills/

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

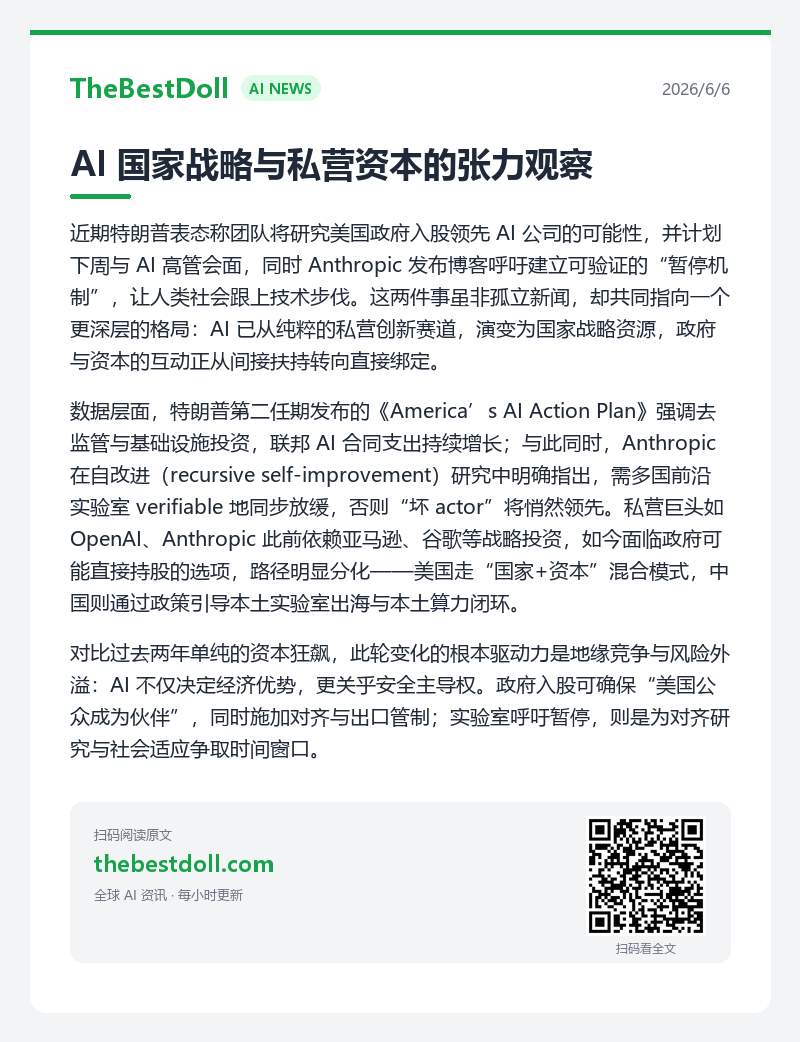
AI 国家战略与私营资本的张力观察

近期特朗普表态称团队将研究美国政府入股领先 AI 公司的可能性,并计划下周与 AI 高管会面,同时 Anthropic 发布博客呼吁建立可验证的“暂停机制”,让人类社会跟上技术步伐。这两件事虽非孤立新闻,却共同指向一个更深层的格局:AI 已从纯粹的私营创新赛道,演变为国家战略资源,政府与资本的互动正从间接扶持转向直接绑定。

数据层面,特朗普第二任期发布的《America’s AI Action Plan》强调去监管与基础设施投资,联邦 AI 合同支出持续增长;与此同时,Anthropic 在自改进(recursive self-improvement)研究中明确指出,需多国前沿实验室 verifiable 地同步放缓,否则“坏 actor”将悄然领先。私营巨头如 OpenAI、Anthropic 此前依赖亚马逊、谷歌等战略投资,如今面临政府可能直接持股的选项,路径明显分化——美国走“国家+资本”混合模式,中国则通过政策引导本土实验室出海与本土算力闭环。

对比过去两年单纯的资本狂飙,此轮变化的根本驱动力是地缘竞争与风险外溢:AI 不仅决定经济优势,更关乎安全主导权。政府入股可确保“美国公众成为伙伴”,同时施加对齐与出口管制;实验室呼吁暂停,则是为对齐研究与社会适应争取时间窗口。

未来 6-12 个月,关键看特朗普与 AI 高管会面是否落地具体股权框架,以及 Anthropic 等提出的 verifiable pause 系统能否获得多方响应。若政府持股成为现实,私营估值逻辑将被重塑;若暂停机制流于形式,军备竞赛或将加速,暴露当前资本与治理脱节的脆弱性。

信源:https://www.reuters.com/business/trump-says-his-team-will-look-into-us-taking-stake-ai-companies-2026-06-05/

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

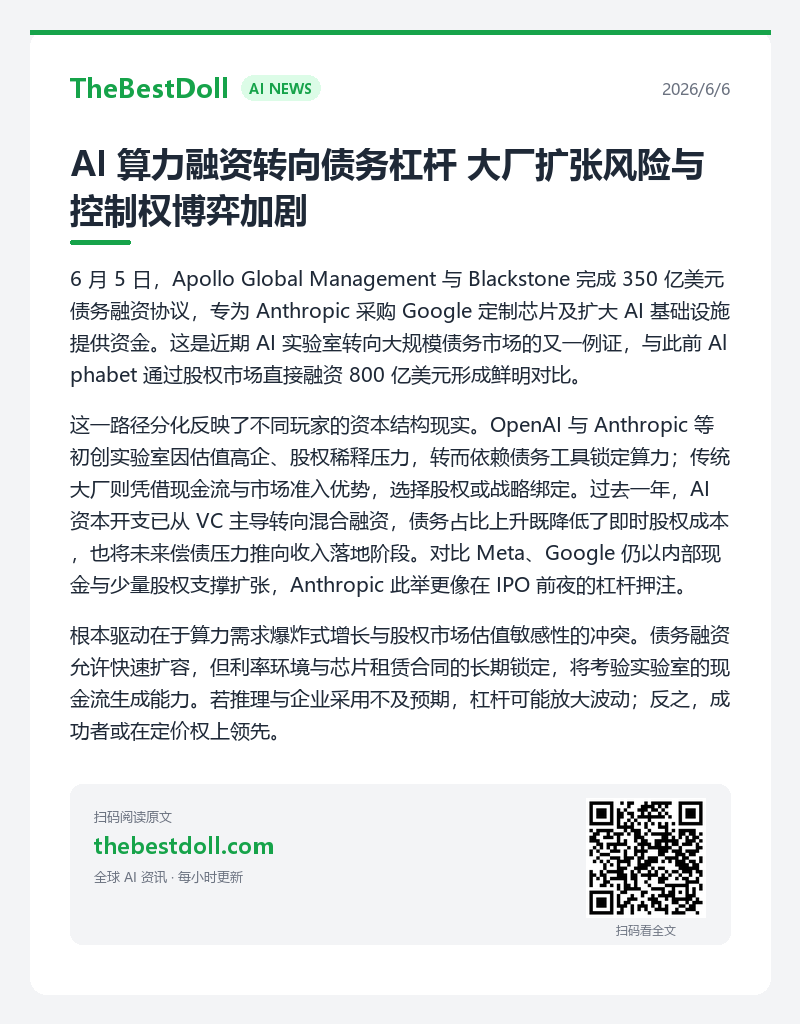
AI 算力融资转向债务杠杆 大厂扩张风险与控制权博弈加剧

6 月 5 日,Apollo Global Management 与 Blackstone 完成 350 亿美元债务融资协议,专为 Anthropic 采购 Google 定制芯片及扩大 AI 基础设施提供资金。这是近期 AI 实验室转向大规模债务市场的又一例证,与此前 Alphabet 通过股权市场直接融资 800 亿美元形成鲜明对比。

这一路径分化反映了不同玩家的资本结构现实。OpenAI 与 Anthropic 等初创实验室因估值高企、股权稀释压力,转而依赖债务工具锁定算力;传统大厂则凭借现金流与市场准入优势,选择股权或战略绑定。过去一年,AI 资本开支已从 VC 主导转向混合融资,债务占比上升既降低了即时股权成本,也将未来偿债压力推向收入落地阶段。对比 Meta、Google 仍以内部现金与少量股权支撑扩张,Anthropic 此举更像在 IPO 前夜的杠杆押注。

根本驱动在于算力需求爆炸式增长与股权市场估值敏感性的冲突。债务融资允许快速扩容,但利率环境与芯片租赁合同的长期锁定,将考验实验室的现金流生成能力。若推理与企业采用不及预期,杠杆可能放大波动;反之,成功者或在定价权上领先。

未来 6-12 个月,关键看这些债务交易的实际执行与还款节奏。若更多实验室跟进,AI 基础设施或从“股权游戏”转向“债务与控制权”并重的新常态;一旦地缘或监管收紧,资本路径分化将进一步加剧行业洗牌。

信源:https://www.bloomberg.com/news/articles/2026-06-05/apollo-wraps-up-35-billion-debt-to-buy-ai-chips-for-anthropic

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

Marvell 因 AI 热潮晋升标普 500

6 月 5 日,Marvell 科技宣布将加入标普 500 指数,此前该公司凭借 AI 相关芯片业务实现盈利能力跃升,市值与营收均满足纳入标准。AI 基础设施需求持续推高其数据中心连接与存储芯片出货,过去几个季度相关营收占比已超 40%。[[1]](https://www.reuters.com/technology/artificial-intelligence/)

这一动作发生在半导体板块普遍受益 AI 资本开支的背景下。Marvell 与博通、英伟达等同行不同,专注高速以太网与定制 ASIC,避开通用 GPU 红海,转而抓住 AI 集群内部互联与边缘加速需求。相比英特尔仍在传统 PC 市场挣扎,Marvell 通过与 hyperscaler 直接绑定,快速验证了细分市场的定价权。

与此同时,全球股权基金本周净流入回暖,AI 乐观情绪成为主要驱动。对比过去两周因估值疑虑出现的资金撤离,本轮流入显示市场仍将 AI 视为最确定增长故事。然而,Marvell 等二线玩家能否长期维持高增长,取决于大厂算力扩张节奏是否持续。

未来 6-12 个月,关键看 Marvell 能否在 AI 互联赛道进一步扩大份额。若 TPU/ASIC 集群规模继续扩张,其毛利与市值或继续上行;若资本开支放缓,板块分化将加速,部分玩家或面临估值重估压力。

信源:https://www.reuters.com/business/marvell-join-sp-500-after-ai-boom-helps-chipmaker-pass-profitability-test-2026-06-05/

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

AI 数据中心扩张遇地方阻力 大厂可持续性承诺受考验

6 月 4 日消息,Kevin O’Leary 同意缩减犹他州大型数据中心规模,以回应社区对水资源消耗和电力需求的担忧;与此同时,共和党议员呼吁 FBI 调查是否有外国势力煽动美国数据中心反对浪潮。Google 则在近期承诺通过新技术缓解数据中心用水问题,试图平息类似争议。

这一波阻力正与 AI 资本开支高企形成鲜明对比。过去两年, hyperscaler 在数据中心上的投入已超千亿美元,但地方审批与环保诉讼正成为新瓶颈。对比 Meta、Google 等选择与社区协商调整规模的路径,部分新兴项目则因选址激化冲突。Nvidia 等算力供应商虽持续强调需求强劲,但下游基础设施落地速度已开始受制于现实约束。

根本驱动在于 AI 训练与推理对水电的刚性需求,与地方可持续性目标的冲突。过去大厂多依赖“绿色承诺”与自建可再生能源化解质疑,如今社区组织与监管 scrutiny 同步升级,迫使资本方从“规模优先”转向“合规优先”。

未来 6-12 个月,关键看 Google 等水资源技术能否规模化验证,以及更多项目是否被迫迁移或缩减。若阻力持续发酵,AI 基础设施资本开支节奏或进一步分化;若大厂通过技术与政策双管齐下化解,扩张仍可维持高速。

信源:https://www.theverge.com/archives/ai-artificial-intelligence/2026/6/2

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

AI 推理成本失控 大厂从狂飙转向设限

6 月 5 日 TechCrunch 报道,AI 代币(token)使用成本正从“加速器”变为“刹车”。Uber 今年 4 月已耗尽全年 AI 编码预算;微软数月前撤销部分开发者 Claude Code 许可;Priceline 某员工透露 Cursor 续约费用暴涨 4-5 倍。FinOps Foundation 执行董事 J.R. Storment 透露,4-5 月多家企业反馈“全年预算已超 3 倍”,对话从“tokenmaxxing”迅速转向“如何设护栏”。Linux Foundation 本周宣布成立 Tokenomics Foundation,目标为 AI 代币建立类似 FinOps 的成本纪律标准。[[1]](https://techcrunch.com/2026/06/05/the-token-bill-comes-due-inside-the-industry-scramble-to-manage-ais-runaway-costs/)

这一转变发生在过去两年“快就是好”叙事之后。早期开发者以高 token 消耗为荣,内部排行榜甚至将 token 用量视作绩效;Jellyfish 数据显示,token 预算最高的工程师 PR 产出翻倍,但成本却高出 10 倍,量与值严重错配。如今算力价格与代理复杂性叠加,单次 agent 循环即可引发失控账单,企业开始在 API 层、上下文压缩和预算硬上限上发力。

与闭源巨头此前“先用再说”的定价策略相比,此轮成本压力更像开源与垂直方案的隐形推手。若 Tokenomics 标准落地,推理效率将成为下一轮竞争核心;若大厂仅停留在内部限额,中小企业采用门槛或进一步抬高,AI 真正规模化落地的时间表或再延后 6-12 个月。

信源:https://techcrunch.com/2026/06/05/the-token-bill-comes-due-inside-the-industry-scramble-to-manage-ais-runaway-costs/

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

AI 编码代理生产力飙升 Anthropic 案例显端倪

Anthropic 最新内部数据显示,AI 代理已从辅助工具转向实质性生产力引擎。2026 年第二季度,该公司典型工程师每日合并代码量较 2024 年增长 8 倍,超过 80% 的合并代码由 Claude 自主编写,仅剩审查与方向把控由人类完成。这一转变始于 2025 年 Claude Code 预览版推出,此前四年代码产出基本持平。

数据对比鲜明:2025 年 5 月 Claude Opus 4 在实验优化任务中实现约 3 倍加速;2026 年 4 月 Mythos Preview 版本已达 52 倍,而熟练人类研究员完成 4 倍加速需 4-8 小时。同期,Claude 代理在开放式 AI 安全研究中,800 小时内回收 97% 性能差距,耗资约 1.8 万美元,远超两人一周的人工表现。OpenAI 与 Google DeepMind 等竞争对手虽也在推进代理,但尚未披露同等规模的内部生产力倍增案例,显示闭源实验室在 agent 落地上的执行落差。

根本驱动力在于模型对长时程、实验闭环的掌控能力提升,而非单纯参数膨胀。这既放大头部实验室的护城河,也让资本更青睐能证明 ROI 的应用层玩家。未来 6-12 个月,关键看这些生产力是否转化为外部产品差异化与盈利。若更多大厂跟进,开发者生态将加速重构;若仅限内部实验,市场对“agent 经济”规模化预期的修正或将提前到来。

信源:https://www.anthropic.com/institute/recursive-self-improvement

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信