AI 实习市场冰点 年轻劳动力首当其冲

5 月 29 日,Bloomberg 报道显示,AI 正让大学生暑期实习变得更难。Drexel 大学年度调查发现,更多公司缩减实习岗位,扩大实习项目的比例则在下降。AI 工具已能处理入门级分析、编码和内容生成任务,企业自然减少了对新人的需求。

这一趋势并非孤例。AI 热潮推高了大厂估值与资本开支,却把成本首先转嫁给最脆弱的群体——刚入职场的年轻人。OpenAI 等实验室一边烧钱扩张,一边通过 AI 代理压缩人力;硬件与云厂商则把算力优先分配给高 ROI 的推理任务。结果是,AI 创造的财富高度集中于少数高技能岗位,而传统“学徒—晋升”路径被截断。

对比过去互联网周期:2000 年代社交媒体兴起时,实习仍是进入大厂的主要通道;如今,AI 直接把“实习”变成了可自动化环节。Bloomberg 同期另一报道提到,AI 已影响先进经济体 1.2 亿工人,其中入门级岗位占比最高。

未来 6-12 个月,关键看大厂是否会用“AI 再培训计划”或“共享繁荣基金”对冲这一裂痕。若仅停留在口号,劳动力市场将进一步两极分化:顶尖研究者与代理调优者收入暴增,其余人则面临更长的求职周期。监管与企业社会责任的真实考验,才刚刚开始。

信源:https://www.bloomberg.com/news/newsletters/2026-05-29/how-ai-is-making-it-tougher-for-students-to-land-summer-internships
📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

AI 热潮下企业“AI psychosis”显形

5 月 29 日 TechCrunch 报道,Box 创始人 Aaron Levie 直指部分科技高管患上“AI psychosis”,盲目用 AI 代理取代人力,却对真实工作流程缺乏理解。ClickUp 近日裁员 22%,理由正是引入 AI 代理;2026 年迄今科技行业裁员已接近 2025 年全年总和。

这不是孤例。DuckDuckGo 下载量同期激增 30%,用户明确拒绝 Google 强推的 AI 搜索,宁愿要传统链接结果。企业从“烧预算验证 ROI”快速滑向“用裁员对冲成本”,AI 落地路径从实验室叙事转向真实运营压力。

对比之下,OpenAI 与 Anthropic 仍在强调代理经济潜力,而 Meta、Google 的内部重构则更谨慎。根本驱动力是资本开支与营收转化之间的鸿沟:当模型能力曲线趋同,护城河从技术转向“可审计的实际产出”。

未来 6-12 个月,关键看首批大规模代理部署是否带来可持续利润。若 ClickUp 类案例增多,AI 叙事将从“取代”转向“辅助”,资本也将重新定价“AI psychosis”带来的估值泡沫。

信源:https://techcrunch.com/2026/05/29/what-happens-when-companies-become-too-ai-pilled/

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

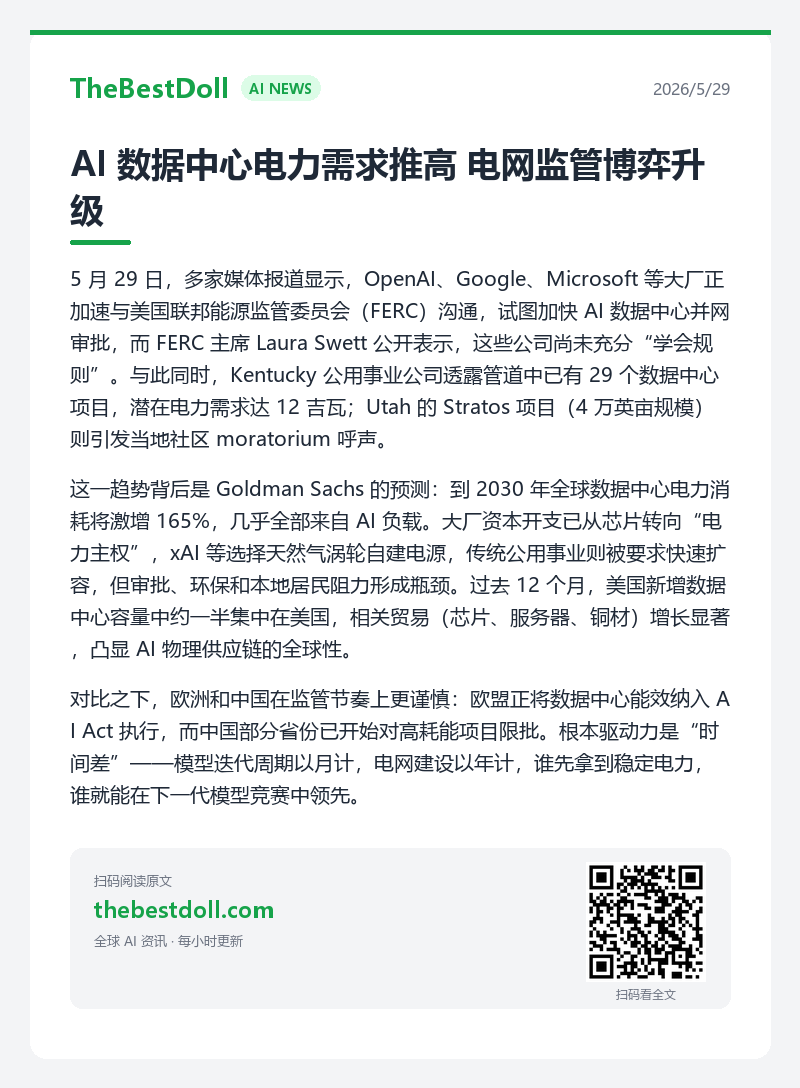
AI 数据中心电力需求推高 电网监管博弈升级

5 月 29 日,多家媒体报道显示,OpenAI、Google、Microsoft 等大厂正加速与美国联邦能源监管委员会(FERC)沟通,试图加快 AI 数据中心并网审批,而 FERC 主席 Laura Swett 公开表示,这些公司尚未充分“学会规则”。与此同时,Kentucky 公用事业公司透露管道中已有 29 个数据中心项目,潜在电力需求达 12 吉瓦;Utah 的 Stratos 项目(4 万英亩规模)则引发当地社区 moratorium 呼声。

这一趋势背后是 Goldman Sachs 的预测:到 2030 年全球数据中心电力消耗将激增 165%,几乎全部来自 AI 负载。大厂资本开支已从芯片转向“电力主权”,xAI 等选择天然气涡轮自建电源,传统公用事业则被要求快速扩容,但审批、环保和本地居民阻力形成瓶颈。过去 12 个月,美国新增数据中心容量中约一半集中在美国,相关贸易(芯片、服务器、铜材)增长显著,凸显 AI 物理供应链的全球性。

对比之下,欧洲和中国在监管节奏上更谨慎:欧盟正将数据中心能效纳入 AI Act 执行,而中国部分省份已开始对高耗能项目限批。根本驱动力是“时间差”——模型迭代周期以月计,电网建设以年计,谁先拿到稳定电力,谁就能在下一代模型竞赛中领先。

未来 6-12 个月,关键变量在于 FERC 是否推出 AI 专用快速通道,以及社区诉讼是否扩散。若博弈加剧,大厂可能加速海外或自建能源布局;若监管松绑,则算力军备赛将进一步推高电力价格和碳排放压力。

信源:https://www.politico.com/news/2026/05/29/how-big-tech-learned-to-speak-ferc-00939329
https://www.bloomberg.com/news/videos/2026-05-29/markets-are-betting-big-on-ai-this-harvard-professor-isn-t-so-sure

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

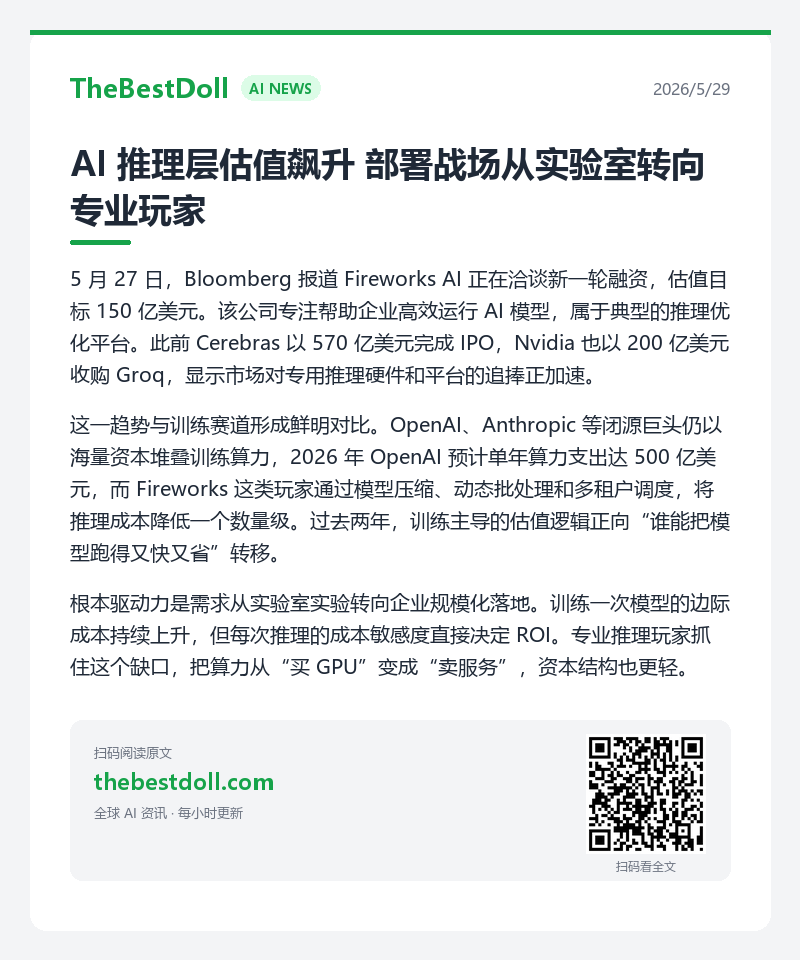
AI 推理层估值飙升 部署战场从实验室转向专业玩家

5 月 27 日,Bloomberg 报道 Fireworks AI 正在洽谈新一轮融资,估值目标 150 亿美元。该公司专注帮助企业高效运行 AI 模型,属于典型的推理优化平台。此前 Cerebras 以 570 亿美元完成 IPO,Nvidia 也以 200 亿美元收购 Groq,显示市场对专用推理硬件和平台的追捧正加速。

这一趋势与训练赛道形成鲜明对比。OpenAI、Anthropic 等闭源巨头仍以海量资本堆叠训练算力,2026 年 OpenAI 预计单年算力支出达 500 亿美元,而 Fireworks 这类玩家通过模型压缩、动态批处理和多租户调度,将推理成本降低一个数量级。过去两年,训练主导的估值逻辑正向“谁能把模型跑得又快又省”转移。

根本驱动力是需求从实验室实验转向企业规模化落地。训练一次模型的边际成本持续上升,但每次推理的成本敏感度直接决定 ROI。专业推理玩家抓住这个缺口,把算力从“买 GPU”变成“卖服务”,资本结构也更轻。

未来 6-12 个月,关键看传统云巨头是否跟进。若 AWS、Azure 大规模自建类似平台,Fireworks 们的估值溢价将被压缩;若它们继续依赖第三方,推理层将形成独立赛道,估值逻辑彻底脱离训练范式。

信源:https://www.bloomberg.com/news/articles/2026-05-27/fireworks-ai-in-talks-for-funding-at-15-billion-valuation

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

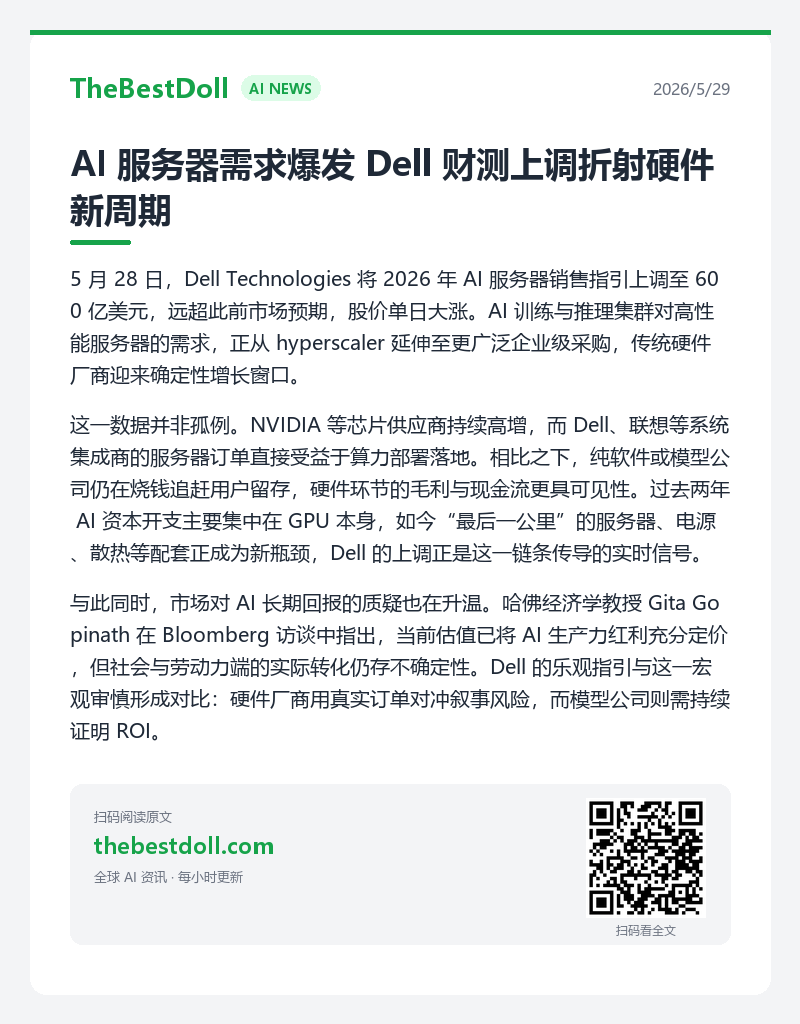
AI 服务器需求爆发 Dell 财测上调折射硬件新周期

5 月 28 日,Dell Technologies 将 2026 年 AI 服务器销售指引上调至 600 亿美元,远超此前市场预期,股价单日大涨。AI 训练与推理集群对高性能服务器的需求,正从 hyperscaler 延伸至更广泛企业级采购,传统硬件厂商迎来确定性增长窗口。

这一数据并非孤例。NVIDIA 等芯片供应商持续高增,而 Dell、联想等系统集成商的服务器订单直接受益于算力部署落地。相比之下,纯软件或模型公司仍在烧钱追赶用户留存,硬件环节的毛利与现金流更具可见性。过去两年 AI 资本开支主要集中在 GPU 本身,如今“最后一公里”的服务器、电源、散热等配套正成为新瓶颈,Dell 的上调正是这一链条传导的实时信号。

与此同时,市场对 AI 长期回报的质疑也在升温。哈佛经济学教授 Gita Gopinath 在 Bloomberg 访谈中指出,当前估值已将 AI 生产力红利充分定价,但社会与劳动力端的实际转化仍存不确定性。Dell 的乐观指引与这一宏观审慎形成对比:硬件厂商用真实订单对冲叙事风险,而模型公司则需持续证明 ROI。

未来 6-12 个月,关键变量在于企业级 AI 部署节奏。若 Dell 等厂商的服务器出货持续超预期,AI 军备竞赛将从“买 GPU”转向“建集群”的全链条竞争;反之,若需求集中于少数大厂,硬件周期或提前见顶。硬件厂商的财测,正成为检验 AI 落地真实深度的试金石。

信源:https://www.bloomberg.com/news/articles/2026-05-28/dell-boosts-outlook-to-60-billion-in-ai-server-sales-this-year

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

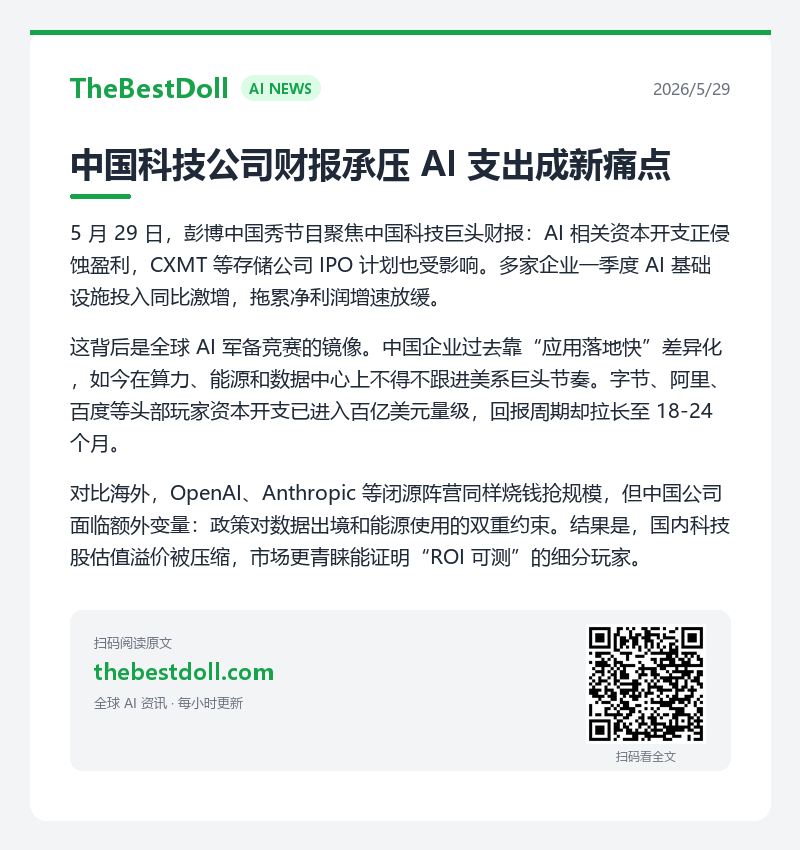
中国科技公司财报承压 AI 支出成新痛点

5 月 29 日,彭博中国秀节目聚焦中国科技巨头财报:AI 相关资本开支正侵蚀盈利,CXMT 等存储公司 IPO 计划也受影响。多家企业一季度 AI 基础设施投入同比激增,拖累净利润增速放缓。

这背后是全球 AI 军备竞赛的镜像。中国企业过去靠“应用落地快”差异化,如今在算力、能源和数据中心上不得不跟进美系巨头节奏。字节、阿里、百度等头部玩家资本开支已进入百亿美元量级,回报周期却拉长至 18-24 个月。

对比海外,OpenAI、Anthropic 等闭源阵营同样烧钱抢规模,但中国公司面临额外变量:政策对数据出境和能源使用的双重约束。结果是,国内科技股估值溢价被压缩,市场更青睐能证明“ROI 可测”的细分玩家。

未来 6-12 个月,关键看中国存储与能源供应链能否形成闭环。若 CXMT 等 IPO 顺利,或将为 AI 支出提供新融资通道;反之,盈利压力可能迫使部分公司从“全栈自研”转向“混合采购”策略,改变供应链格局。

信源:https://www.bloomberg.com/news/videos/2026-05-29/the-china-show-5-29-2026-video

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

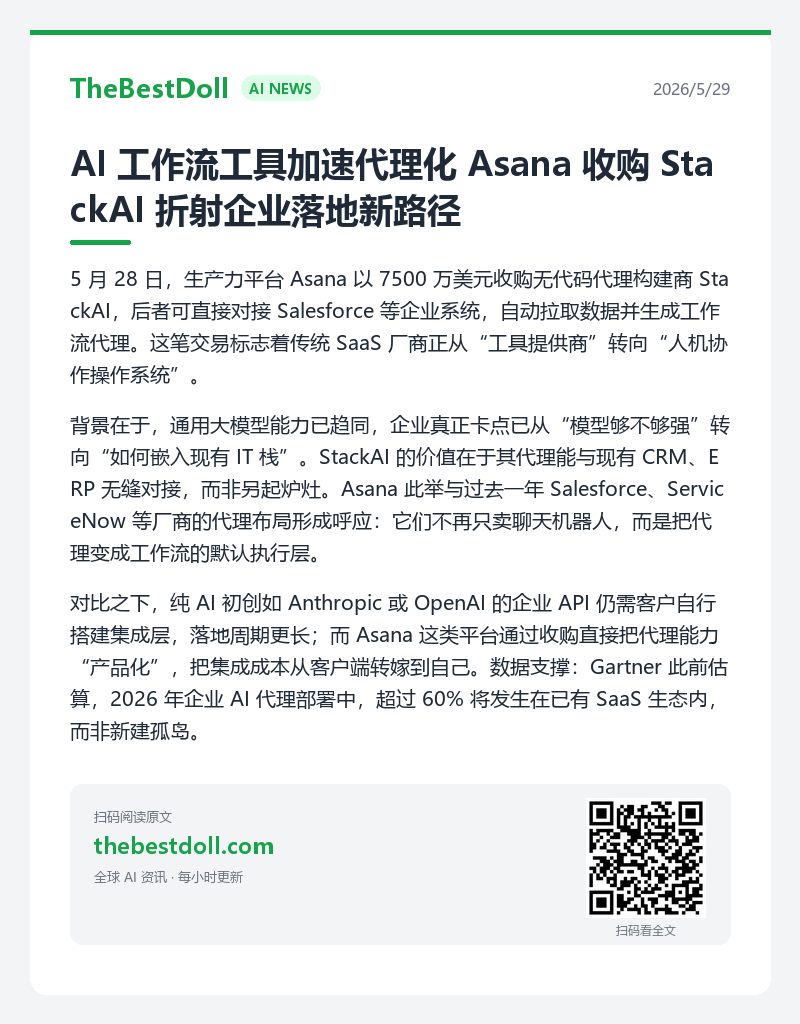
AI 工作流工具加速代理化 Asana 收购 StackAI 折射企业落地新路径

5 月 28 日,生产力平台 Asana 以 7500 万美元收购无代码代理构建商 StackAI,后者可直接对接 Salesforce 等企业系统,自动拉取数据并生成工作流代理。这笔交易标志着传统 SaaS 厂商正从“工具提供商”转向“人机协作操作系统”。

背景在于,通用大模型能力已趋同,企业真正卡点已从“模型够不够强”转向“如何嵌入现有 IT 栈”。StackAI 的价值在于其代理能与现有 CRM、ERP 无缝对接,而非另起炉灶。Asana 此举与过去一年 Salesforce、ServiceNow 等厂商的代理布局形成呼应:它们不再只卖聊天机器人,而是把代理变成工作流的默认执行层。

对比之下,纯 AI 初创如 Anthropic 或 OpenAI 的企业 API 仍需客户自行搭建集成层,落地周期更长;而 Asana 这类平台通过收购直接把代理能力“产品化”,把集成成本从客户端转嫁到自己。数据支撑:Gartner 此前估算,2026 年企业 AI 代理部署中,超过 60% 将发生在已有 SaaS 生态内,而非新建孤岛。

这背后驱动力是资本效率。 hyperscaler 级别的训练与推理开支已进入边际递减阶段,中小型生产力厂商反而能用低成本收购快速切入垂直场景。未来 6-12 个月,关键变量在于这些代理是否能真正产生可量化的运营闭环——若 Asana 的“人机团队 OS”叙事站住脚,更多传统软件公司将跟进并购;若集成后 ROI 不达预期,代理热潮或将重新回到模型层面的军备竞赛。

信源:https://techcrunch.com/2026/05/28/asana-acquires-no-code-agent-builder-stack-ai/

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

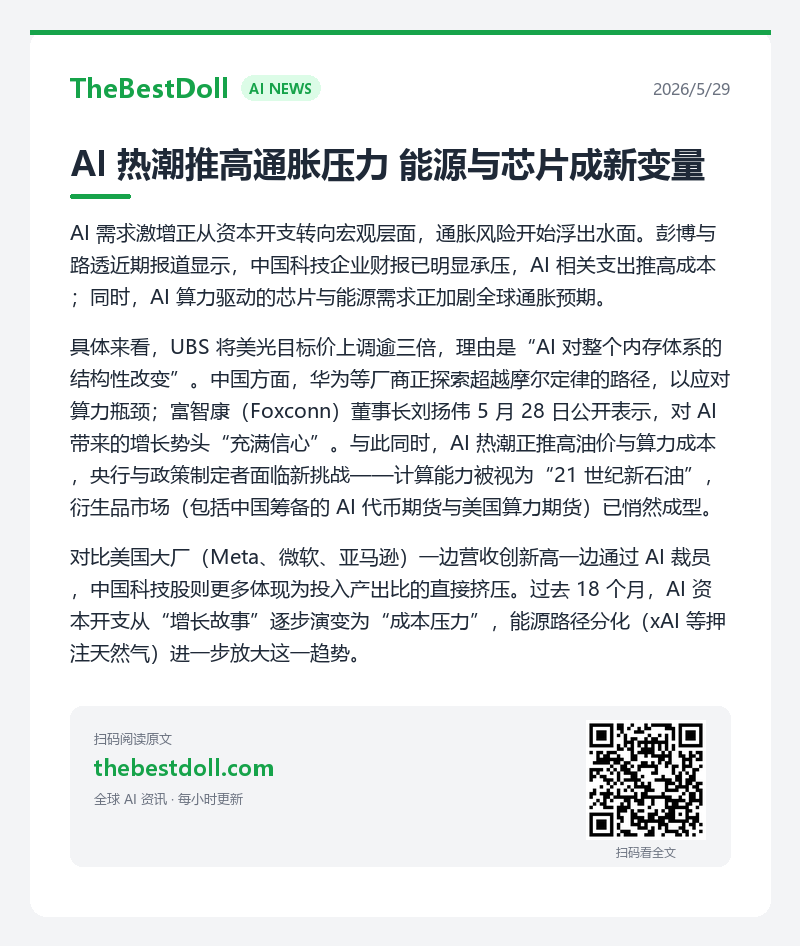
AI 热潮推高通胀压力 能源与芯片成新变量

AI 需求激增正从资本开支转向宏观层面,通胀风险开始浮出水面。彭博与路透近期报道显示,中国科技企业财报已明显承压,AI 相关支出推高成本;同时,AI 算力驱动的芯片与能源需求正加剧全球通胀预期。

具体来看,UBS 将美光目标价上调逾三倍,理由是“AI 对整个内存体系的结构性改变”。中国方面,华为等厂商正探索超越摩尔定律的路径,以应对算力瓶颈;富智康(Foxconn)董事长刘扬伟 5 月 28 日公开表示,对 AI 带来的增长势头“充满信心”。与此同时,AI 热潮正推高油价与算力成本,央行与政策制定者面临新挑战——计算能力被视为“21 世纪新石油”,衍生品市场(包括中国筹备的 AI 代币期货与美国算力期货)已悄然成型。

对比美国大厂(Meta、微软、亚马逊)一边营收创新高一边通过 AI 裁员,中国科技股则更多体现为投入产出比的直接挤压。过去 18 个月,AI 资本开支从“增长故事”逐步演变为“成本压力”,能源路径分化(xAI 等押注天然气)进一步放大这一趋势。

未来 6-12 个月,关键看能源供应与政策响应能否跟上。若通胀压力持续发酵,AI 投资节奏或将被迫放缓;反之,则会加速全球供应链重构。真正的考验不是模型参数,而是实体经济能否消化这场“热潮”。

信源:https://www.reuters.com/markets/econ-world/ai-booms-rising-heat-2026-05-28/

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

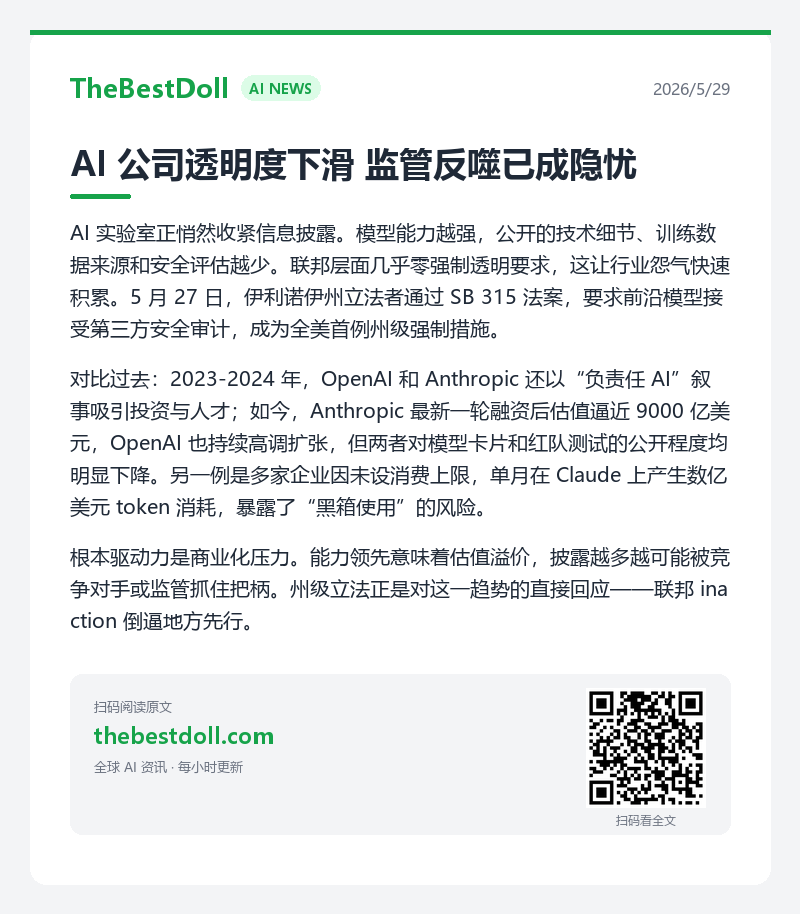
AI 公司透明度下滑 监管反噬已成隐忧

AI 实验室正悄然收紧信息披露。模型能力越强,公开的技术细节、训练数据来源和安全评估越少。联邦层面几乎零强制透明要求,这让行业怨气快速积累。5 月 27 日,伊利诺伊州立法者通过 SB 315 法案,要求前沿模型接受第三方安全审计,成为全美首例州级强制措施。

对比过去:2023-2024 年,OpenAI 和 Anthropic 还以“负责任 AI”叙事吸引投资与人才;如今,Anthropic 最新一轮融资后估值逼近 9000 亿美元,OpenAI 也持续高调扩张,但两者对模型卡片和红队测试的公开程度均明显下降。另一例是多家企业因未设消费上限,单月在 Claude 上产生数亿美元 token 消耗,暴露了“黑箱使用”的风险。

根本驱动力是商业化压力。能力领先意味着估值溢价,披露越多越可能被竞争对手或监管抓住把柄。州级立法正是对这一趋势的直接回应——联邦 inaction 倒逼地方先行。

未来 6-12 个月,关键看其他州是否跟进,以及大厂是否会以“合规成本过高”为由游说联邦层面统一标准。若州级碎片化持续,AI 部署将面临更高合规壁垒;若联邦介入,则可能重塑全球监管节奏。

信源:https://www.transparencycoalition.ai/news/illinois-lawmakers-send-significant-ai-frontier-model-safety-bill-to-gov-pritzker

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

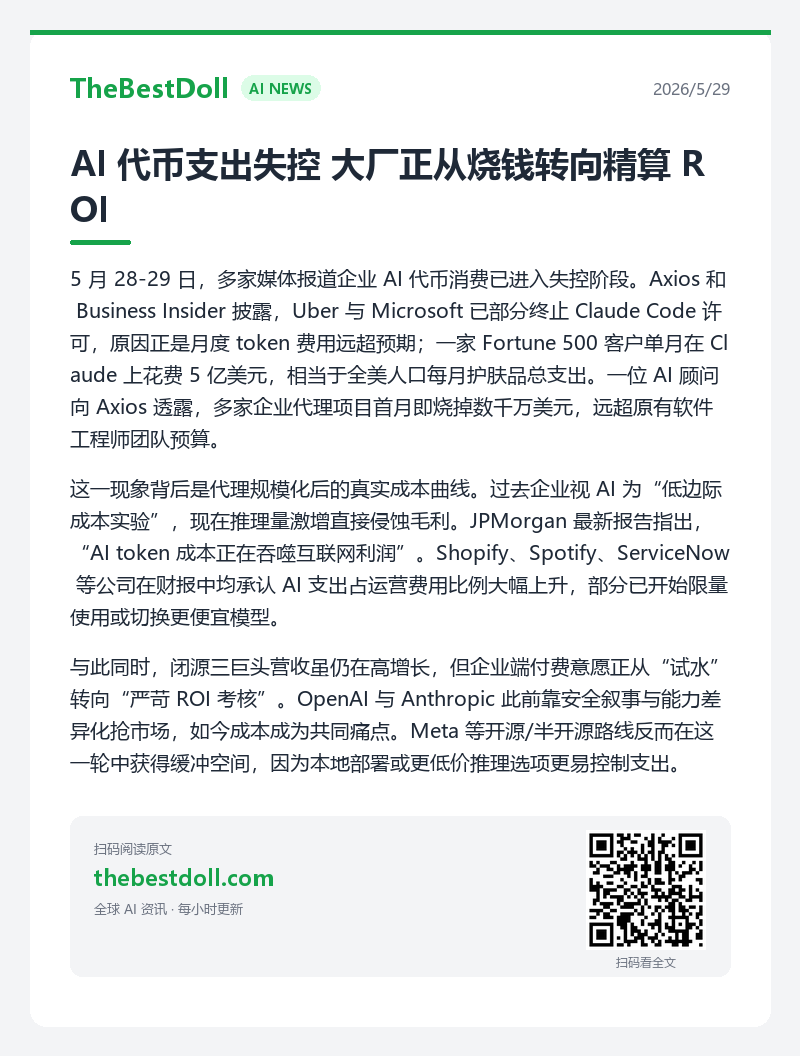
AI 代币支出失控 大厂正从烧钱转向精算 ROI

5 月 28-29 日,多家媒体报道企业 AI 代币消费已进入失控阶段。Axios 和 Business Insider 披露,Uber 与 Microsoft 已部分终止 Claude Code 许可,原因正是月度 token 费用远超预期;一家 Fortune 500 客户单月在 Claude 上花费 5 亿美元,相当于全美人口每月护肤品总支出。一位 AI 顾问向 Axios 透露,多家企业代理项目首月即烧掉数千万美元,远超原有软件工程师团队预算。

这一现象背后是代理规模化后的真实成本曲线。过去企业视 AI 为“低边际成本实验”,现在推理量激增直接侵蚀毛利。JPMorgan 最新报告指出,“AI token 成本正在吞噬互联网利润”。Shopify、Spotify、ServiceNow 等公司在财报中均承认 AI 支出占运营费用比例大幅上升,部分已开始限量使用或切换更便宜模型。

与此同时,闭源三巨头营收虽仍在高增长,但企业端付费意愿正从“试水”转向“严苛 ROI 考核”。OpenAI 与 Anthropic 此前靠安全叙事与能力差异化抢市场,如今成本成为共同痛点。Meta 等开源/半开源路线反而在这一轮中获得缓冲空间,因为本地部署或更低价推理选项更易控制支出。

未来 6-12 个月,关键看两点:一是企业是否大规模转向混合部署(云+本地),二是头部实验室能否推出“按效果付费”而非纯 token 的新定价模式。若成本继续失控,AI 代理商业化将从“能力竞赛”转向“效率竞赛”,低效玩家将被快速淘汰。

信源:https://www.axios.com/2026/05/28/ai-spending-roi-enterprise-costs
https://www.derekthompson.org/p/the-great-ai-cost-panic-of-2026

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信