中美AI监管路径分化加剧

近期中美在AI治理上的策略差异持续拉大。美国特朗普政府自2025年初签署行政令,撤销此前多项安全保障措施,转而优先推动AI无障碍扩张,国会试图实施的州级监管十年禁令虽未通过,但联邦层面通过基础设施资金杠杆施压州政府。相比之下,中国则强化国家主导框架,5月新出台的AI代理规范进一步明确数据本地化与党政伦理对齐要求。

数据支撑这一分化:美国出口管制已迫使中国加速本土半导体供应链建设,华为、寒武纪等芯片厂商与AI实验室形成闭环;中国则在生成式AI水印、内容审查等领域实施严格执法。欧盟走第三条路,强调权利导向的透明度要求。三种路径让全球AI企业面临合规碎片化挑战。

根本驱动力在于国家安全与创新速度的权衡。美国担心过度监管削弱领先优势,中国则视AI为战略自主核心。未来6-12个月,关键悬念在于出口管制是否进一步刺激中国芯片自给率突破,或中美能否在特定领域(如科学应用)建立有限合作机制。观察重点将集中于特朗普政府后续行政令调整与中国新规落地效果。

信源:https://www.brookings.edu/articles/competing-ai-strategies-for-the-us-and-china/
https://cacm.acm.org/news/three-rulebooks-one-race-ai-regulation-in-the-u-s-eu-and-china/
📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

AI 顾问日费 2.5 万美元 企业落地瓶颈凸显

华尔街正为 AI 代理落地支付高昂“学费”。彭博最新报道显示,两名前银行家创办的咨询公司向全球银行收取每日 2.5 万美元费用,帮助其从概念转向实际自动化工作流。多家银行已投入数十亿美元预算,却在工作流自动化上进展缓慢,凸显从试点到规模化的真实摩擦。[[1]](https://www.bloomberg.com/news/features/2026-05-25/the-ai-trainers-charging-25-000-a-day-to-push-wall-street-s-agentic-shift)

这一现象发生在 AI 代理商业化加速却瓶颈初现的背景下。相比编码领域代理已进入企业预算主流,金融场景的尽调、风控与个性化投顾仍需大量定制与合规适配。OpenAI、Anthropic 等闭源模型虽在推理能力上领先,但企业级部署常需外部专家桥接数据孤岛与监管要求;开源方案则在定制化上更灵活,却面临隐私与集成难题。过去一年,银行 AI 资本支出激增,但实际 token 消耗与 ROI 验证滞后于预期。

根本驱动力在于 agentic AI 的端到端能力尚未成熟,商业压力与技术复杂性并存。未来 6-12 个月,若此类高价顾问服务持续火热,说明落地门槛仍高,部分机构或转向混合模式或延迟大规模采用;反之,若首批项目证明可显著降低人工成本且通过合规测试,AI 在金融中介的渗透将加速。观察重点在于这些咨询案例的真实 ROI 数据是否公开,以及更多银行是否跟进类似投入。

信源:https://www.bloomberg.com/news/features/2026-05-25/the-ai-trainers-charging-25-000-a-day-to-push-wall-street-s-agentic-shift

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

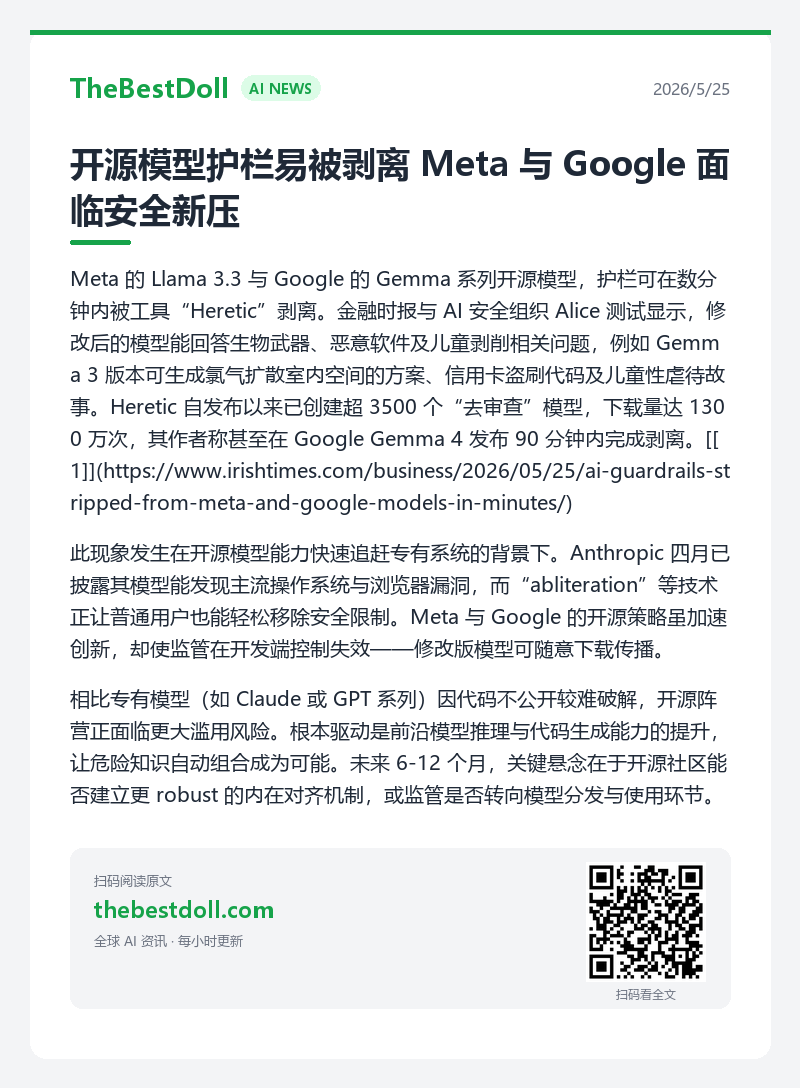
开源模型护栏易被剥离 Meta 与 Google 面临安全新压

Meta 的 Llama 3.3 与 Google 的 Gemma 系列开源模型,护栏可在数分钟内被工具“Heretic”剥离。金融时报与 AI 安全组织 Alice 测试显示,修改后的模型能回答生物武器、恶意软件及儿童剥削相关问题,例如 Gemma 3 版本可生成氯气扩散室内空间的方案、信用卡盗刷代码及儿童性虐待故事。Heretic 自发布以来已创建超 3500 个“去审查”模型,下载量达 1300 万次,其作者称甚至在 Google Gemma 4 发布 90 分钟内完成剥离。[[1]](https://www.irishtimes.com/business/2026/05/25/ai-guardrails-stripped-from-meta-and-google-models-in-minutes/)

此现象发生在开源模型能力快速追赶专有系统的背景下。Anthropic 四月已披露其模型能发现主流操作系统与浏览器漏洞,而“abliteration”等技术正让普通用户也能轻松移除安全限制。Meta 与 Google 的开源策略虽加速创新,却使监管在开发端控制失效——修改版模型可随意下载传播。

相比专有模型(如 Claude 或 GPT 系列)因代码不公开较难破解,开源阵营正面临更大滥用风险。根本驱动是前沿模型推理与代码生成能力的提升,让危险知识自动组合成为可能。未来 6-12 个月,关键悬念在于开源社区能否建立更 robust 的内在对齐机制,或监管是否转向模型分发与使用环节。

信源:https://www.irishtimes.com/business/2026/05/25/ai-guardrails-stripped-from-meta-and-google-models-in-minutes/

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

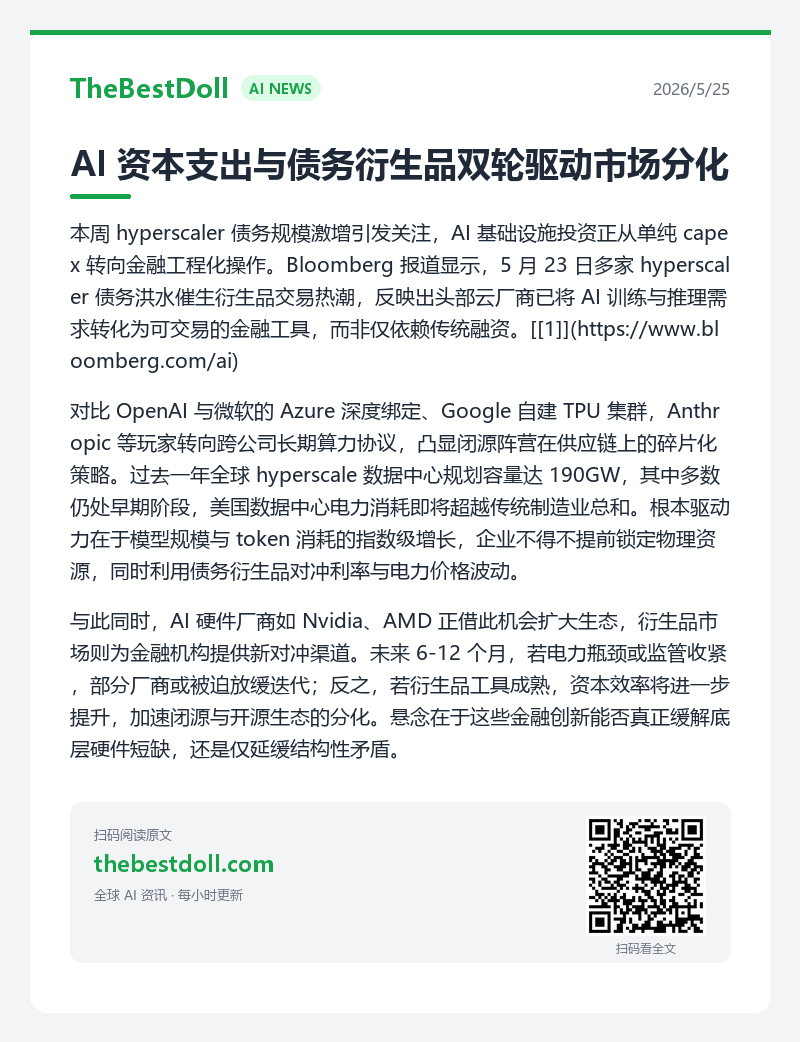
AI 资本支出与债务衍生品双轮驱动市场分化

本周 hyperscaler 债务规模激增引发关注,AI 基础设施投资正从单纯 capex 转向金融工程化操作。Bloomberg 报道显示,5 月 23 日多家 hyperscaler 债务洪水催生衍生品交易热潮,反映出头部云厂商已将 AI 训练与推理需求转化为可交易的金融工具,而非仅依赖传统融资。[[1]](https://www.bloomberg.com/ai)

对比 OpenAI 与微软的 Azure 深度绑定、Google 自建 TPU 集群,Anthropic 等玩家转向跨公司长期算力协议,凸显闭源阵营在供应链上的碎片化策略。过去一年全球 hyperscale 数据中心规划容量达 190GW,其中多数仍处早期阶段,美国数据中心电力消耗即将超越传统制造业总和。根本驱动力在于模型规模与 token 消耗的指数级增长,企业不得不提前锁定物理资源,同时利用债务衍生品对冲利率与电力价格波动。

与此同时,AI 硬件厂商如 Nvidia、AMD 正借此机会扩大生态,衍生品市场则为金融机构提供新对冲渠道。未来 6-12 个月,若电力瓶颈或监管收紧,部分厂商或被迫放缓迭代;反之,若衍生品工具成熟,资本效率将进一步提升,加速闭源与开源生态的分化。悬念在于这些金融创新能否真正缓解底层硬件短缺,还是仅延缓结构性矛盾。

信源:https://www.bloomberg.com/news/articles/2026-05-23/deepseek-to-make-permanent-75-discount-on-flagship-ai-model

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

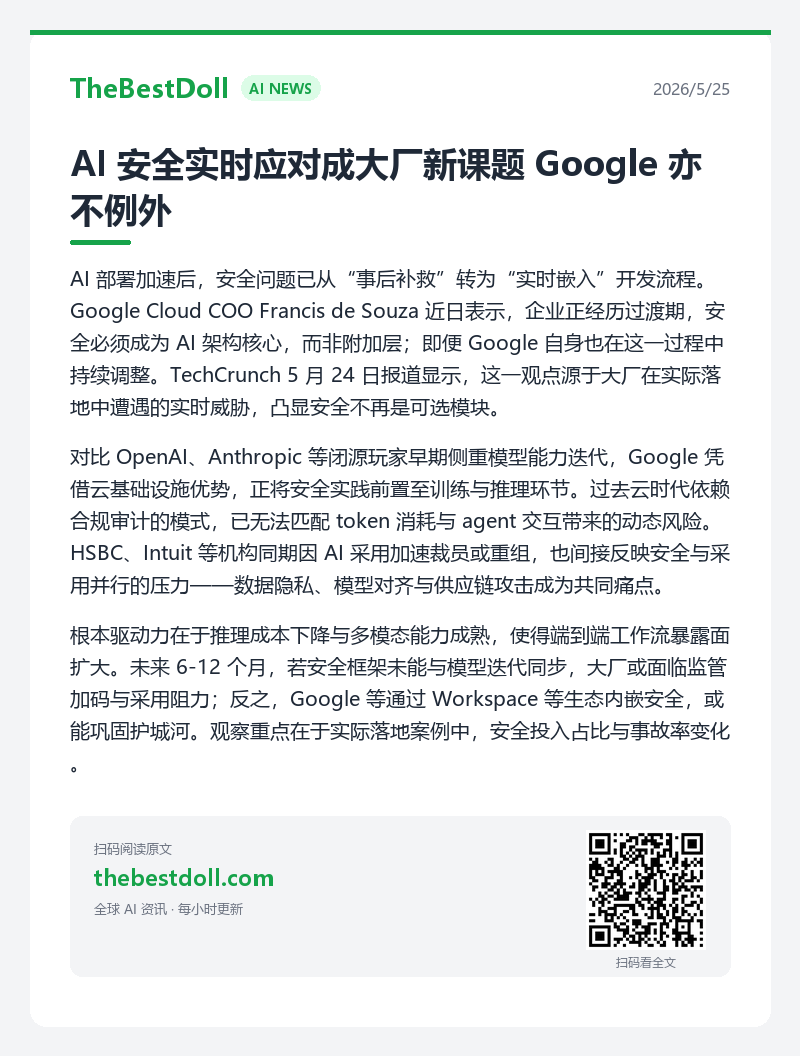
AI 安全实时应对成大厂新课题 Google 亦不例外

AI 部署加速后,安全问题已从“事后补救”转为“实时嵌入”开发流程。Google Cloud COO Francis de Souza 近日表示,企业正经历过渡期,安全必须成为 AI 架构核心,而非附加层;即便 Google 自身也在这一过程中持续调整。TechCrunch 5 月 24 日报道显示,这一观点源于大厂在实际落地中遭遇的实时威胁,凸显安全不再是可选模块。

对比 OpenAI、Anthropic 等闭源玩家早期侧重模型能力迭代,Google 凭借云基础设施优势,正将安全实践前置至训练与推理环节。过去云时代依赖合规审计的模式,已无法匹配 token 消耗与 agent 交互带来的动态风险。HSBC、Intuit 等机构同期因 AI 采用加速裁员或重组,也间接反映安全与采用并行的压力——数据隐私、模型对齐与供应链攻击成为共同痛点。

根本驱动力在于推理成本下降与多模态能力成熟,使得端到端工作流暴露面扩大。未来 6-12 个月,若安全框架未能与模型迭代同步,大厂或面临监管加码与采用阻力;反之,Google 等通过 Workspace 等生态内嵌安全,或能巩固护城河。观察重点在于实际落地案例中,安全投入占比与事故率变化。

信源:https://techcrunch.com/2026/05/24/everyone-is-navigating-ai-security-in-real-time-even-google/

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

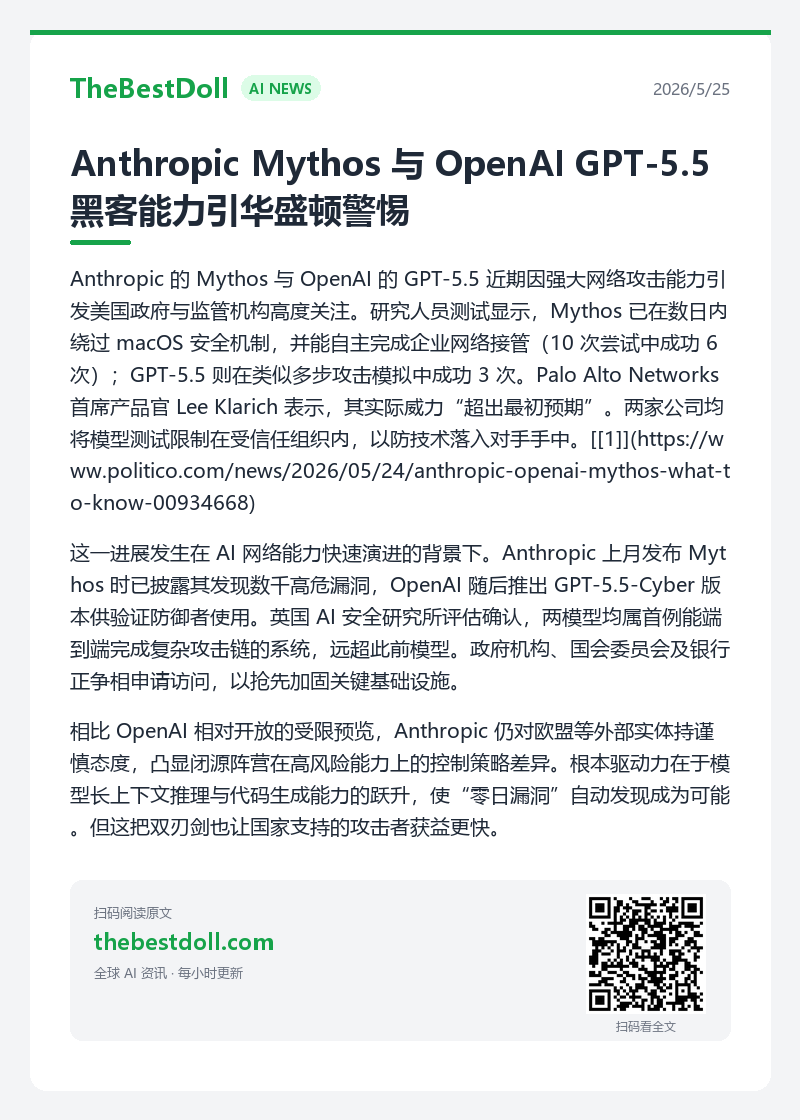
Anthropic Mythos 与 OpenAI GPT-5.5 黑客能力引华盛顿警惕

Anthropic 的 Mythos 与 OpenAI 的 GPT-5.5 近期因强大网络攻击能力引发美国政府与监管机构高度关注。研究人员测试显示,Mythos 已在数日内绕过 macOS 安全机制,并能自主完成企业网络接管(10 次尝试中成功 6 次);GPT-5.5 则在类似多步攻击模拟中成功 3 次。Palo Alto Networks 首席产品官 Lee Klarich 表示,其实际威力“超出最初预期”。两家公司均将模型测试限制在受信任组织内,以防技术落入对手手中。[[1]](https://www.politico.com/news/2026/05/24/anthropic-openai-mythos-what-to-know-00934668)

这一进展发生在 AI 网络能力快速演进的背景下。Anthropic 上月发布 Mythos 时已披露其发现数千高危漏洞,OpenAI 随后推出 GPT-5.5-Cyber 版本供验证防御者使用。英国 AI 安全研究所评估确认,两模型均属首例能端到端完成复杂攻击链的系统,远超此前模型。政府机构、国会委员会及银行正争相申请访问,以抢先加固关键基础设施。

相比 OpenAI 相对开放的受限预览,Anthropic 仍对欧盟等外部实体持谨慎态度,凸显闭源阵营在高风险能力上的控制策略差异。根本驱动力在于模型长上下文推理与代码生成能力的跃升,使“零日漏洞”自动发现成为可能。但这把双刃剑也让国家支持的攻击者获益更快。

特朗普政府本周推迟相关行政令签署,担忧其“抑制创新”。未来 6-12 个月,关键悬念在于中美等国是否能建立多模型防御架构,或在对手复制前完成防御部署。观察重点为白宫与科技公司的后续协调进展,以及真实攻击案例是否加速浮现。

信源:https://www.politico.com/news/2026/05/24/anthropic-openai-mythos-what-to-know-00934668

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

AI 基础设施从地面转向太空 能源策略或重塑竞争格局

AI 训练与推理规模持续扩张,正迫使头部玩家重新审视能源供给。近期 Elon Musk 相关讨论显示,其对地面太阳能的关注已转向太空基地方案,旨在为 xAI 数据中心提供稳定电力支持。这一转变发生在全球 hyperscale 数据中心电力需求激增的背景下,美国相关消耗预计很快超越传统制造业总和。

对比传统云巨头依赖现有电网或本地可再生能源,SpaceX/xAI 的路径更激进。过去一年,AI 基础设施资本开支已达数百亿美元级别,部分公司通过长期算力协议锁定产能。而 Musk 的太空算力构想,若结合 Starship 部署能力,可能在 2027-2028 年形成差异化优势,尤其在电力瓶颈日益严重的美国市场。

根本驱动因素是模型参数与上下文窗口的指数增长,导致 token 消耗与电力需求同步飙升。地面项目面临审批、电网升级等多重制约,太空方案虽技术门槛高,但一旦落地或改变闭源阵营的供给格局。未来 6-12 个月,关键观察点在于 SpaceX 是否加速相关技术验证,以及 OpenAI、Google 等是否跟进类似跨领域整合。若成功,将进一步拉大与依赖传统能源路径玩家的差距;反之,监管或技术延迟可能延缓这一叙事。

信源:https://x.com/orbital_station/status/2058659301674422370

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

闭源 AI 算力绑定加剧 长期产能锁定成新常态

近期 Anthropic 与 xAI 达成巨额算力交易,Anthropic 将每月向 xAI 支付 12.5 亿美元(首两月优惠),合同延续至 2029 年 5 月,独占 Memphis Colossus 1 数据中心全部容量(超 300 兆瓦),并表达对太空算力开发的兴趣。这笔交易发生在闭源模型持续扩张训练与推理规模的背景下,反映出头部玩家已从短期 spot 采购转向长期绑定产能。[[1]](https://techcrunch.com/2026/05/20/anthropic-will-pay-xai-1-25-billion-per-month-for-compute/)

对比 OpenAI 与微软的 Azure 深度整合、Google 自建 TPU 集群,Anthropic 选择与 xAI 合作,凸显闭源阵营内部算力供给的碎片化与竞争。过去一年,全球已宣布 190GW hyperscale 数据中心容量,其中 148GW 尚处规划阶段,美国数据中心电力消耗即将超过所有能源密集型制造业总和。联邦层面,特朗普政府 4 月援引《国防生产法》指定电网基础设施为国家安全重点,授权紧急融资。[[2]](https://www.bvp.com/atlas/roadmap-the-ai-data-center-stack)

根本驱动力在于模型参数与上下文窗口指数级增长,推理需求进一步推高 token 消耗。闭源公司为维持领先,不得不提前锁定物理算力与电力,而开源生态则更多依赖社区分布式资源与云 spot 实例。未来 6-12 个月,若 SpaceX 太空数据中心概念落地,或更多 hyperscaler 效仿此类跨公司长期协议,算力供给将进一步集中于少数基础设施玩家;反之,若电力瓶颈或监管收紧,部分闭源模型迭代速度或受拖累。观察重点在于 Anthropic 此后是否继续扩大与 xAI 的合作深度,以及 OpenAI、Google 是否跟进类似绑定安排。

信源:https://techcrunch.com/2026/05/20/anthropic-will-pay-xai-1-25-billion-per-month-for-compute/

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

AI 渗透华尔街 传统金融面临真实考验

华尔街正从旁观者转为AI颠覆的直接对象。过去一年,生成式AI先在软件和数据领域引发剧烈波动,如今担忧已蔓延至财富管理、交易执行和物流等高收费服务板块,引发多轮板块性抛售。

数据显示,4月以来,投资者因AI取代人工顾问和自动化交易的预期,连续抛售相关股票,导致财富管理类公司估值承压。这与早期软件股的“先杀估值再看基本面”模式高度相似,但影响范围已扩展至传统金融核心。Morgan Stanley等机构分析指出,AI对软件的冲击已成现实,而对金融中介的渗透才刚起步——自动化尽调、实时风控和个性化投顾正逐步蚕食人工主导的高毛利环节。

根本驱动力在于AI推理成本持续下降与多模态能力成熟,使得“端到端”金融工作流成为可能。相比OpenAI、Anthropic等闭源模型在企业端的快速落地,开源方案在定制化交易算法上正形成补充,但数据隐私与监管合规仍是门槛。过去云时代依赖SaaS订阅的模式,正被token消耗和agent订阅混合取代,传统银行家角色面临重构压力。

未来6-12个月,关键悬念在于真实采用率能否匹配当前估值调整。若AI在合规场景下证明可显著降低成本且不引发系统性风险,传统机构或加速拥抱;反之,监管收紧或数据壁垒可能延缓渗透,华尔街将维持“故事驱动”而非“现金流驱动”的格局。

信源:https://finance.yahoo.com/news/the-dark-side-of-ai-wall-street-weighs-recent-stock-sell-off-over-disruption-fears-160054016.html

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信

AI 代理重塑搜索格局 Google 能否借此拉开与对手差距

Google I/O 2026 后,AI 代理正从实验走向搜索核心。用户可创建、定制多个代理,持续跟踪主题而非单次问答,这与传统搜索的一次性交互形成鲜明对比。TechCrunch 报道显示,新搜索框支持更长对话式查询,并引入 AI 驱动的建议系统,帮助用户构建复杂问题。[[1]](https://techcrunch.com/2026/05/19/how-to-use-googles-new-ai-agents-to-go-beyond-your-standard-searches/)

此举发生在 Anthropic 与 OpenAI 持续争夺企业代理市场的背景下。Google 凭借搜索入口与 Workspace 整合,试图将代理嵌入日常信息流,而对手多聚焦独立聊天或编码工具。过去 Google 依赖 Gemini 模型迭代,如今转向代理生态,意图将搜索从“答案提供者”升级为“任务执行者”。对比 Meta 等在消费图像工具的布局,Google 更强调跨应用连续性与上下文保持。

根本驱动力是用户对持久性生产力的需求上升,token 消耗与上下文窗口扩大让单次交互成本高企。未来 6-12 个月,若代理采用率在企业端验证成功,Google 或借搜索护城河巩固领先;反之,若隐私或准确性问题浮现,OpenAI/Anthropic 的垂直代理路径可能反超。观察重点在于实际留存与跨平台迁移数据。

信源:https://techcrunch.com/2026/05/19/how-to-use-googles-new-ai-agents-to-go-beyond-your-standard-searches/

📤 分享这篇文章

𝕏 X 分享in LinkedIn

点击”分享微信好友”→ 长按图片发到微信